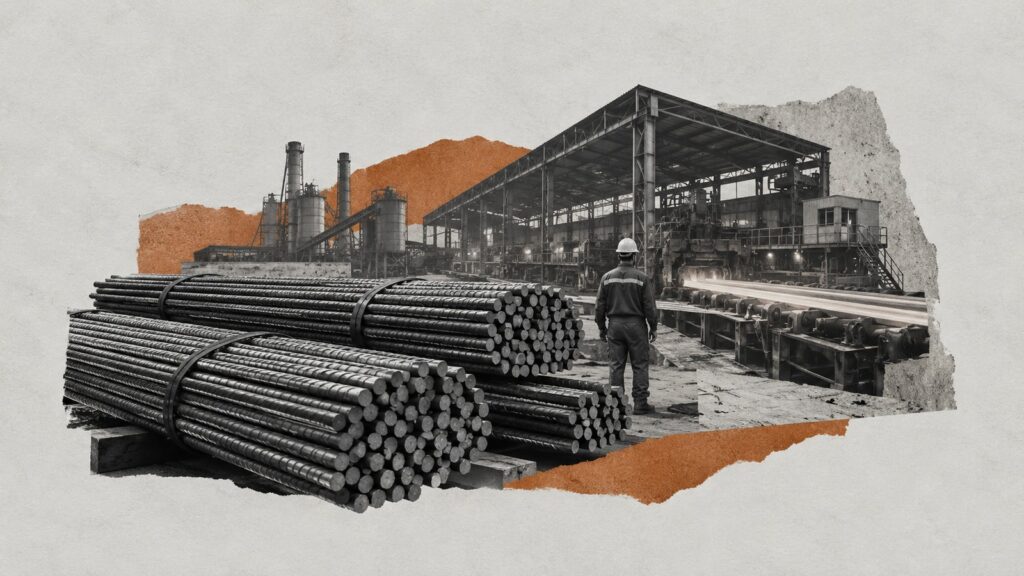
منذ فرض رسوم وقائية على واردات البليت والصاج في سبتمبر 2025، تجد مصانع درفلة الحديد الصغيرة والمتوسطة نفسها أمام كلفة إضافية للخامة التي تعتمد عليها. وتشتري هذه المصانع عروق الصلب من منتجين محليين أو تستوردها، ثم تدرفلها إلى حديد تسليح، على خلاف المصانع المتكاملة التي تنتج احتياجاتها من البليت. وبين حماية المنتج المحلي وضمان استمرار المصانع التي تشتري منه، يمتد الخلاف إلى فرص العمل وأسعار مواد البناء والأجهزة المنزلية والسيارات.
بدأت التدابير بقرار وزارة الاستثمار والتجارة الخارجية رقم 398 لسنة 2025، الذي فرض على واردات البليت رسمًا مؤقتًا بنسبة 16.2% من القيمة شاملة التكلفة والتأمين والشحن (CIF)، بحد أدنى 4613 جنيهًا للطن، لمدة 200 يوم من 14 سبتمبر 2025. ثم صدر القرار 121 لسنة 2026 بتدابير نهائية متدرجة: 13.12%، بحد أدنى 70 دولارًا للطن، من 2 أبريل إلى 13 سبتمبر 2026؛ و12%، بحد أدنى 64 دولارًا، من 14 سبتمبر 2026 إلى 13 سبتمبر 2027؛ و11%، بحد أدنى 59 دولارًا، في السنة التالية حتى 13 سبتمبر 2028. وبذلك تغيرت النسبة منذ إعداد مقابلات هذا التقرير في أغسطس؛ ولا تمثل نسبتها الأولى رسمًا ثابتًا طوال السنوات الثلاث.
تبرر الوزارة التدابير بزيادة كبيرة ومفاجئة في الواردات ألحقت ضررًا بالصناعة المحلية. وفي المقابل، تشكو مصانع درفلة من ارتفاع كلفة الإنتاج وصعوبة شراء البليت المحلي بالكميات والأسعار المناسبة. وتحدثت تغطية ميدانية في مارس 2026 عن انخفاض التشغيل إلى 10% أو 15% في بعض الحالات، وعن خطوط متوقفة وتهديد لوظائف آلاف العمال. وتختلف تقديرات عدد المصانع المتأثرة بين المصادر؛ لذلك لا يصح تعميم معدل تشغيل مصنع أو مجموعة مصانع على القطاع كله.
وبحسب بيانات الجهاز المركزي للتعبئة العامة والإحصاء التي نقلتها بوابة الأهرام، تراجعت قيمة واردات مصر من خامات الحديد والصلب ومواده الأولية بنسبة 16.4% خلال 2025، إلى نحو 5.7 مليار دولار. وفي الأشهر الخمسة الأولى من 2026، نقلت الشرق بلومبرغ عن بيانات الجهاز انخفاضها 2.9% إلى 2.345 مليار دولار، مقابل 2.416 مليار دولار في الفترة نفسها من 2025؛ وشمل ذلك تراجع خامات الحديد ومركزاتها 14.4%، إلى 596.9 مليون دولار من 697.2 مليون دولار. وهذه فئات استيرادية أوسع من البليت، فلا تقيس وحدها وارداته أو حجم النقص المتاح لمصانع الدرفلة.
ومن أبرز منتجي البليت في مصر مجموعات عز وبشاي وحديد المصريين والسويس للصلب والمراكبي. وتختلف تقديرات عدد المصانع وطاقاتها باختلاف تعريف المصنع ومرحلة الإنتاج التي يجري احتسابها. وفي أغسطس 2026، طرحت الهيئة العامة للتنمية الصناعية ثماني رخص لإنتاج البليت، بإجمالي طاقات مستهدفة 2.8 مليون طن سنويًا: أربع رخص بطاقة 500 ألف طن لكل منها وأربع بطاقة 200 ألف طن. وحدد الإعلان 9 سبتمبر موعدًا لتقديم العروض. وهذا طرح للرخص، وليس إثباتًا بأن ثمانية مصانع مُنحت التراخيص وبدأت الإنتاج بالفعل في أغسطس.
يرى معارضو الرسوم أن المصانع المتكاملة الكبرى، ومنها عز والسويس للصلب وحديد المصريين، تستفيد من ارتفاع كلفة البليت المستورد لأنها تنتج الخامة محليًا وتقل حاجتها إلى استيرادها. ويحذرون من أن ذلك قد يعزز تمركز السوق ويضعف المنافسة. وهذه مخاوف وتقييمات يقدمها أطراف في الصناعة، ولا تعني ثبوت مخالفة احتكارية بحق شركة بعينها.
ونقلت صحيفة البورصة في 27 أغسطس 2026 تقديرات لمصنعين تضع الطاقة السنوية لإنتاج البليت عند 13.7 مليون طن. لكن الطاقة التصميمية لا تساوي بالضرورة الإنتاج الفعلي أو الكميات المعروضة للبيع إلى مصانع أخرى؛ فجزء من إنتاج الشركات يستهلك داخل خطوطها. كما يرتبط سعر الخامة بسعر الصرف والطاقة والشحن والأسواق الدولية وشروط البيع. ولا يصلح رابط تجاري يتغير باستمرار لتثبيت سعر تاريخي موحد لكل المصانع؛ لذلك ترد مقارنات الأسعار في هذا التقرير منسوبة إلى أصحابها وإلى الفترة التي يتحدثون عنها.
وتوفر نشرة الاتحاد العربي للحديد والصلب المؤرخة 29 أغسطس 2026 مرجعًا زمنيًا للأسعار الدولية: فقد تراوح سعر البليت الروسي بين 460 و465 دولارًا للطن على أساس التسليم على ظهر السفينة (FOB)، بينما تراوح سعر بليت دول رابطة الدول المستقلة الوارد إلى تركيا بين 500 و505 دولارات على أساس يشمل الكلفة والشحن (CFR). ولا يمثل أي منهما سعر وصول الخامة إلى مصنع مصري؛ إذ تختلف شروط التسليم والتأمين والرسوم والنقل. وكانت نسبة الرسم المصري على البليت آنذاك 13.12% بحد أدنى 70 دولارًا للطن.
مصانع الدرفلة تبحث عن الخامة
في ذات السياق يؤكد سامح عطية، مدير قطاع التسويق والمبيعات بمصنع العربية للصلب وشركة إلكو ستيل، أن مصانع درفلة الحديد التي تعتمد على استيراد البليت تتحمل زيادة مباشرة في تكلفة أحد أهم مدخلات إنتاج حديد التسليح، نتيجة الرسوم الوقائية المفروضة على البليت، ما يضعف قدرتها على المنافسة.
ويُبيّن أن هناك نحو 23 أو 24 مصنعًا للدرفلة يعملون في السوق، إلى جانب عدد محدود من المصانع الكبيرة المتكاملة، مشيرًا إلى أن فرض رسوم وقائية على البليت التي يقدرها بنحو 13% إلى 14% وقت المقابلة، مع تقييد مصادر الحصول عليه، أدى إلى صعوبة توفير احتياجات مصانع الدرفلة بالكميات المطلوبة.
يقول لـ"زاوية ثالثة": "المصانع التي تحتاج إلى كميات كبيرة من البليت قد لا تتمكن من الحصول على كامل احتياجاتها من المصانع المحلية الكبيرة المنتجة للخامة، وهو ما يدفع بعضها إلى البحث عن مصادر بديلة، بينها مصانع غير مرخصة تنتج البليت بصورة عشوائية، مما يفتح المجال أمام مخالفات قانونية وسوق غير رسمية للخامة".
ويرى عطية أن حماية صناعة البليت المحلية لا ينبغي أن تكون على حساب مصانع الدرفلة. ويستخدم في حديثه تعبير «الإغراق» للمطالبة بوجود مبرر واضح للرسوم، معتبرًا أن عدم توافر البليت المحلي بالكميات الكافية والأسعار التنافسية يحولها من أداة لحماية الصناعة إلى عامل يرفع كلفة الإنتاج. غير أن التدبير محل التقرير مصنف قانونيًا بوصفه تدبيرًا وقائيًا لمواجهة زيادة الواردات والضرر الجسيم، وهو يختلف عن مكافحة الإغراق التي تتناول البيع بأقل من القيمة العادية.
ويضيف: "البليت المحلي غير المتاح بالكميات المطلوبة أو بأسعار تنافسية يدفع المصانع إلى تحمل تكلفة أعلى، وهو ما قد ينعكس في النهاية على أسعار حديد التسليح والمنتج النهائي، والتداعيات قد تصل إلى توقف بعض خطوط الإنتاج في المصانع الاستثمارية، فما يحدث في السوق حاليًا يتمثل في توقف بعض المصانع لخط إنتاج واحد من أصل خطين، وقد يتفاقم الوضع في ظل حالة الركود ونقص السيولة".
ويوضح أن سوق الحديد والصلب في مصر يعاني حاليًا من حالة من الركود، بالتزامن مع ضعف السيولة وتراجع إقبال العملاء على شراء حديد التسليح، مشيرًا إلى أن سلوك المستهلكين في سوق الحديد يتأثر أحيانًا بتوقعات الأسعار؛ إذ قد يتراجع الطلب عندما تكون الأسعار منخفضة، بينما يرتفع الإقبال مع توقعات حدوث زيادات.
ويطالب بتحقيق توازن بين حماية الصناعة المحلية والحفاظ على المنافسة وتوفير الخامات بأسعار عادلة، وضمان توافر إنتاج كافٍ من البليت المحلي أو توفير مصادر بديلة بأسعار تنافسية، بالتزامن مع تشديد الرقابة على المصانع غير المرخصة التي تنتج البليت، محذرًا من أن استمرار السوق العشوائية قد يؤدي إلى تداول خامات غير مطابقة للمواصفات المتعلقة بالتركيب الكيميائي ونسب الكربون والمنجنيز وغيرها من العناصر، إذ لا تخضع لفحص عمليات الإنتاج والخامات والجودة والسلامة، وبالتالي لا تحصل على شهادات الاعتماد.
مصانع مختلفة تحت رسوم واحدة
لفهم الخلاف، تميز غرفة الصناعات المعدنية في عرض تعريفي منشور على موقعها بين ثلاثة أنماط للإنتاج: شركات متكاملة تبدأ من مراحل إعداد الحديد والصلب، وشركات نصف متكاملة تصهر الخردة أو الحديد الإسفنجي لإنتاج البليت ثم تدرفله، ومصانع درفلة تشتري عروق الصلب جاهزة. لكن قوائم الشركات والطاقات في هذا العرض قديمة؛ فهي تتضمن شركة الحديد والصلب المصرية التي اتُخذ قرار تصفيتها في 11 يناير 2021، ولا يجوز التعامل معها باعتبارها حصرًا للمصانع العاملة في 2026.
ويذكر العرض التاريخي ضمن الفئة المتكاملة الحديد والصلب المصرية وعز الدخيلة والمصرية الأمريكية للصلب بالسادات وعز السويس للمسطحات والسويس للصلب، بطاقة إجمالية تقارب ثمانية ملايين طن سنويًا. كما يميز بين استخدام الشركة المصرية خامات محلية واعتماد الشركات الأخرى على خامات مستوردة بمواصفات مرتفعة. تعكس هذه المعلومات تصنيفًا وهيكلًا إنتاجيًا في وقت إعداد الصفحة، وليست تقديرًا محدثًا لما تنتجه تلك الشركات اليوم.
وفي الفئة نصف المتكاملة، يسمي العرض ذاته الدلتا للصلب ومصر للصلب والمراكبي وحديد المصريين، بطاقة متاحة تقارب 2.5 مليون طن سنويًا، ويذكر إنتاج أبو زعبل للصناعات الهندسية عروق الصلب بطاقة 60 ألف طن دون امتلاك درفلة. وتبقى أهمية التصنيف في تفسير اختلاف مراحل الصناعة وتكاليفها، مع عدم جمع هذه الأرقام التاريخية مع تقديرات أحدث بوصفها إحصاءً واحدًا.
أما مصانع الدرفلة فتأتي في المرحلة الأخيرة، وتشتري عروق الصلب محليًا أو تستوردها لتحويلها إلى حديد تسليح. ويورد عرض الغرفة التاريخي نحو 28 شركة بطاقة إجمالية متاحة تقارب خمسة ملايين طن سنويًا، مقابل تقدير عطية بنحو 23 أو 24 مصنعًا يعمل في السوق وقت المقابلة. وقد تعمل طاقات قائمة بمعدلات محدودة لأسباب اقتصادية وتمويلية؛ ولذلك يختلف تعداد الشركات أو الطاقات المرخصة عن عدد المصانع العاملة وإنتاجها الفعلي.
غرفة الصناعات تدافع عن الحماية
وفي المقابل يرى المهندس محمد حنفي، مدير غرفة الصناعات المعدنية باتحاد الصناعات، أن زيادة تكلفة الخامات يمكن أن تنعكس على أسعار بيع الحديد المدرفل، لكن المصانع التي تستورد البليت تظل، رغم ارتفاع تكلفته بسبب رسوم التدابير الوقائية، قادرة على بيع منتجاتها بأسعار أقل من المصانع المتكاملة الكبرى التي تنتج الحديد بدءًا من الخامات.
يقول لـ"زاوية ثالثة": "فرض الرسوم جاء بعد دراسات ومناقشات استمرت على مدار عامين أو ثلاثة أعوام، بهدف تحقيق قدر أكبر من التوازن في سوق الحديد وتقليص الفجوة السعرية بين المصانع التي تستورد البليت وتلك التي تنتجه محليًا".
ويضيف أن بعض المصانع كانت تبيع طن الحديد بنحو 34 ألف جنيه، في حين كانت مصانع الحديد المتكاملة تبيعه بنحو 39 ألف جنيه، موضحًا أن الفارق البالغ نحو 5 آلاف جنيه لم يكن بالضرورة يمثل هامش ربح، وإنما نتج عن انخفاض تكلفة الخامات المستوردة لدى بعض المصانع مقارنة بتكلفة الإنتاج المحلي.
ويعزو انخفاض أسعار البليت في بعض الأسواق الخارجية بالمقارنة مع الأسعار المحلية إلى امتلاك تلك الدول مقومات إنتاج متكاملة، من بينها خام الحديد والفحم ومصانع ومعدات إنتاج الصلب، ما يخفض تكاليف الإنتاج لديها ويمنحها قدرة أكبر على البيع بأسعار منخفضة، وهو ما قد يضر بالمصانع المصرية في حال ترك السوق دون ضوابط.
ويعتقد أن الهدف من الرسوم هو تقريب الفجوة السعرية بين المصانع التي تستورد البليت والمصانع المتكاملة، بحيث تصبح المنافسة أكثر توازنًا، معتبرًا أن حماية الصناعة المحلية هي الغرض الأساسي من فرض الرسوم الوقائية.
ويوضح أن عدد المصانع التي تنتج البليت في مصر يبلغ نحو خمسة مصانع، وأن طاقتها الإنتاجية تصل إلى نحو 12 مليون طن سنويًا، في حين يبلغ إجمالي إنتاج حديد التسليح في مصر نحو 9 ملايين طن سنويًا. وأضاف أن الإنتاج المحلي من البليت قادر من حيث الطاقة الإنتاجية على تغطية احتياجات السوق بالكامل، إلا أن ارتفاع تكلفة إنتاجه مقارنة بالأسواق الخارجية يدفع بعض المصانع إلى تفضيل استيراده.
وبسؤاله حول مدى تأثير فرض الرسوم على أسعار حديد التسليح، يشرح أن أسعار الحديد لم تشهد ارتفاعًا ملحوظًا خلال الفترة التي يتحدث عنها، إذ ظل سعر الطن شبه ثابت لنحو ستة أشهر منذ بداية 2026، وفق تقديره وقت المقابلة، لكن يوجد فارق سعري بين المصانع التي تستورد البليت والمصانع المتكاملة؛ إذ تبيع بعض المصانع الأولى الطن بنحو 34 أو 35 ألف جنيه، مقابل نحو 39 ألف جنيه لدى مصانع مثل السويس للصلب وحديد عز.
ويرجع التراجع في صادرات الحديد المصرية، إلى الرسوم التي فرضتها الولايات المتحدة والاتحاد الأوروبي على الصادرات المصرية، ويرى أن المصانع التي تعتمد على استيراد البليت لا تمتلك، في الأساس، القدرة على التصدير إلى الأسواق الأوروبية والأمريكية، لأنها لا تقبل بسهولة منتجات المصانع التي تستورد البليت من مصادر مختلفة، وتعتمد على المصانع ذات دورة الإنتاج المتكاملة التي يمكن تتبع مراحل تصنيع الحديد لديها، واختبارها بدءًا من الخامات وحتى المنتج النهائي. ويعبر ذلك عن تفسيره لعوائق النفاذ إلى تلك الأسواق، ولا يعني أن كل مصنع يعتمد على بليت مستورد ممنوع قانونًا من التصدير إليها.
وفي المقابل، سجلت تغطيات صحفية تحركات سعرية خلال الفترة نفسها؛ إذ أوردت زيادة سابقة لدى المراكبي والجارحي قدرها ألفا جنيه للطن إلى 37.5 ألف جنيه بعد فرض التدابير المؤقتة. وفي يناير 2026، نقلت تغطيات ارتفاع سعر عز من نحو 34.2 ألف إلى 37 ألف جنيه، والسويس من 33.7 ألف إلى 36.5 ألف، والمراكبي من 34 ألفًا إلى 36 ألفًا، مع زيادات تراوحت بين ألفين وثلاثة آلاف جنيه ووصول أسعار للمستهلك إلى نحو 38 ألفًا أو 38.5 ألف جنيه. وهذه أسعار مرتبطة بتواريخ ومستويات بيع مختلفة، وليست تسعيرة حالية موحدة، كما أن تزامن الزيادة مع الرسوم لا يثبت أنها السبب الوحيد لها.
ونقلت الشروق في 12 مايو 2026 عن مستند اطلعت عليه انخفاض قيمة صادرات الحديد المصرية خلال الربع الأول من العام بنسبة 13%، إلى 404 ملايين دولار مقابل 463 مليونًا في الفترة نفسها من 2025. وتعبر المقارنة عن قيمة الصادرات بالدولار، وليس بالضرورة تغير الكميات بالنسبة نفسها، ولا تكفي وحدها لعزل أثر الرسوم المحلية عن تغيرات الطلب والأسعار والقيود الخارجية.
من خامات المصانع إلى أسعار الأجهزة والسيارات
لا تتوقف آثار الرسوم عند حديد التسليح. فالصاج يدخل في تصنيع الثلاجات والغسالات والبوتاجازات والسخانات وغيرها من الأجهزة. ويفرق القرار النهائي 120 لسنة 2026 بين الصاج المدرفل على البارد والمجلفن والملون: بدأت نسب الرسوم في 2 أبريل 2026 عند 13.7% و14% و14.5% على الترتيب، ثم انخفضت من 14 سبتمبر 2026 إلى 13% و13.5% و14%، مع حدود دنيا مختلفة بالدولار لكل طن. ولا يعني دخول الصاج في تصنيع الجهاز أنه يمثل النسبة نفسها من عدد مكوناته أو وزنه أو كلفته؛ فهذه مقاييس مختلفة.
ويشرح المهندس أشرف هلال، رئيس شعبة الأجهزة المنزلية والكهربائية بالغرفة التجارية بالقاهرة، أن الرسوم الوقائية على الصاج المستخدم في قطاع الأجهزة المنزلية والكهربائية انعكست بشكل مباشر على تكلفة خامة الصاج، التي تدخل في تصنيع عدد كبير من الأجهزة، لافتًا إلى أن القرار في البداية كان محددًا لمدة 200 يوم، قبل تعديله لاحقًا لتصبح مدة تطبيق الرسوم ثلاث سنوات.
ويؤكد أن فرض الرسوم الوقائية أدى إلى ارتفاع أسعار الصاج، إذ أن بعض المصانع المحلية المنتجة للصاج رفعت أسعارها بصورة مباشرة عقب صدور القرار، وهو ما انعكس بدوره على تكلفة تصنيع الأجهزة المنزلية والكهربائية التي تعتمد على الصاج كخامة أساسية، بما في ذلك البوتاجازات وأجهزة التكييف والثلاجات والمراوح والغسالات، ويقدر أن أسعار بعض الأجهزة ارتفعت بنسب تصل إلى نحو 5% نتيجة زيادة تكلفة الخامة.
يقول لـ"زاوية ثالثة": "أي ارتفاع في أسعار السلع ينعكس سلبًا على حركة البيع والشراء، لأنه يؤدي إلى تراجع معدل دوران رأس المال، بما يسبب خسائر للتجار والمصانع، فضلًا عن إضعاف القوة الشرائية للمستهلكين، وينعكس كذلك على معدلات التضخم في الاقتصاد، باعتبار أن زيادة تكاليف الإنتاج والأسعار النهائية تنتقل في النهاية إلى المستهلك".
ويلفت إلى أن تأثير القرار لم يقتصر على منتجي الأجهزة المنزلية والكهربائية، وإنما امتد أيضًا إلى بعض مصانع الحديد التكميلي التي كانت تعتمد على استيراد خامة الصاج من الخارج، مؤكدًا أن هذه المصانع تضررت كذلك من فرض الرسوم الوقائية على الصاج.
فيما يشير المستشار أسامة أبو المجد، رئيس رابطة تجار السيارات في مصر ونائب رئيس شعبة السيارات بالغرفة التجارية، إلى أن الحديد يدخل في أغلب الصناعات، ويُعد مكونًا أساسيًا في صناعة السيارات بصفة خاصة، وبالتالي فإن ارتفاع تكلفته، سواء نتيجة الرسوم الوقائية أو عوامل أخرى مثل الممارسات الاحتكارية أو تحركات سعر الصرف أو عدم توافر العملة الأجنبية لمستوردي البليت، ينعكس في النهاية على تكلفة المنتجات النهائية.
ويؤكد أن صناعة السيارات تضم الحديد باعتباره أحد المكونات الأساسية، ولذلك فإن أي تحرك في سعر الحديد ينعكس بالتبعية على أسعار السيارات، مشيرًا إلى أن السوق شهد بالفعل عددًا من الزيادات في أسعار السيارات منذ شهر مارس وحتى وقت إجراء المقابلة.
يقول لـ"زاوية ثالثة": "يعتمد جزء من صناعة الحديد في مصر على استيراد البليت، ثم إجراء عمليات تصنيع داخل بعض المصانع، ويمثل تأثير سعر الدولار أحد العوامل الرئيسية المؤثرة في تكاليف الإنتاج وأسعار الحديد، خاصة في ظل تداعيات الحروب والتوترات التي شهدتها المنطقة والعالم خلال الفترة الماضية".
ويضيف أن السيارة تتكون من أكثر من 22 ألف جزء، نسبة 50% إلى 70% من مكونات السيارات يتم استيرادها من الخارج، بينما نسبة المكون المحلي المعلنة تبلغ نحو 45%، لكنها على أرض الواقع، لا تتجاوز 20%، مشيرًا إلى أن مصر لا تنتج بصورة كاملة عددًا من المكونات الرئيسية، ومنها ناقل الحركة «الجير بوكس» والمحرك والدينامو وضاغط هواء التكييف «الكمبروسر»، وهو ما يعكس استمرار اعتماد صناعة السيارات على الواردات. وهذه نسب وتقديرات يوردها أبو المجد؛ ولا يقدم الحديث أساسًا موحدًا لقياس المكون المحلي بحسب عدد الأجزاء أو قيمتها، فلا يصح جمعها أو تحويلها إلى حصص متكاملة في رسم واحد.
ويربط أبو المجد اعتماد الصناعة على مدخلات مستوردة بتكلفة الاستيراد وتوافر العملة الأجنبية وسعر الصرف. ومن الناحية الفنية، ينبغي التمييز بين البليت المستخدم أساسًا في المنتجات الطويلة مثل حديد التسليح، والبلاطات أو السلّابات التي تُدرفل عادة إلى منتجات مسطحة وصاج. فالحديث عن تأثير الحديد في صناعة السيارات لا يعني أن البليت والصاج خامة واحدة أو أن كل خطوط إنتاجهما تمر بالمسار نفسه.
ويرى أن تقييم تأثير الرسوم الوقائية على الصناعات المختلفة يجب أن يتم في ضوء الصورة الكاملة لتكاليف الإنتاج، وعدم اختزال تحركات أسعار الحديد أو المنتجات النهائية في قرار واحد، في ظل تعدد العوامل المؤثرة، وعلى رأسها سعر الصرف ومدى الاعتماد على المدخلات المستوردة.
حماية الصناعة أم إضعاف المنافسة؟
في ذات السياق يرى النائب أشرف عبد الغني، أمين سر اللجنة الاقتصادية بمجلس الشيوخ ورئيس مجلس إدارة جمعية خبراء الضرائب المصرية، أن المصانع التي لا تنتج البليت محليًا وتعتمد على استيراده قد تكون الأكثر تأثرًا بفرض الرسوم الوقائية، على النقيض من المصانع الكبيرة التي تنتج البليت ولا تواجه التأثير ذاته الذي تتحمله المصانع المستوردة للخامة.
ولا يؤيد النائب فرض الرسوم الوقائية، والتي يعتبر أنها قد تحد من المنافسة العادلة بين المنتج المحلي والمستورد، وهو ما قد ينعكس في النهاية على المستهلك، مؤكدًا أن منع دخول منتج مستورد منخفض السعر ومنح المنتج المحلي ميزة سعرية من خلال فرض رسوم عليه قد يؤدي إلى منح المنتج المحلي وضعًا أكثر تفردًا في السوق، بما قد يسمح بارتفاع الأسعار.
يقول لـ"زاوية ثالثة": "المنافسة العادلة، تعني أن تتنافس المنتجات في ظل ظروف متساوية، فإذا كان المنتج المستورد متاحًا بسعر أقل، فمن الأفضل الاستفادة منه أو العمل على إنتاج المنتج المحلي بالجودة نفسها وبسعر مماثل أو أقل، بما يعزز قدرة الصناعة المحلية على المنافسة والتصدير".
ويشير إلى أن الاستفادة من المنتجات أو المدخلات منخفضة التكلفة يمكن أن تساعد المصانع المصرية على إنتاج سلع بأسعار أكثر تنافسية، بما يتيح لها التصدير وجلب العملة الأجنبية إلى البلاد، بدلًا من الحد من المنافسة عبر منع أو تقييد المنتجات المستوردة، مؤكدًا أهمية الحفاظ على المنافسة العادلة بما يحقق مصلحة المستهلك، ويتيح له الاستفادة من المنتجات ذات الكفاءة والسعر المنخفض.
بين هدف حماية الإنتاج المحلي وتحذيرات مصانع الدرفلة والصناعات المستخدمة للصاج، تكشف المقابلات خلافًا حول معنى كفاية المعروض وكلفته. فمؤيدو التدابير يستندون إلى ضرر زيادة الواردات وارتفاع كلفة الإنتاج المحلي، بينما يشكو معارضوها من صعوبة الوصول إلى خامة تنافسية ومن انتقال الأعباء إلى المنتجين والمستهلكين. ولا تحسم الطاقة الاسمية وحدها هذا الخلاف من دون معرفة الإنتاج المتاح للبيع وأسعاره وشروطه.
ومع طرح تراخيص جديدة لإنتاج البليت، يبقى الاختبار في تحول الطاقات المعلنة إلى إنتاج متاح، وفي قدرتها على توفير الخامة بأسعار تنافسية دون الإضرار بمصانع الدرفلة أو دفعها إلى تقليص التشغيل. وقد أعلنت وزارة الاستثمار أن الأسعار ومدى توافر الخامات ستخضع للمتابعة الشهرية وأن التدابير ستراجع كل ثلاثة أشهر، وهو التزام يمكن قياس أثره على أطراف الصناعة.
وبين حماية المنتج المحلي وضمان المنافسة وتوافر الخامات، تظل فعالية الرسوم مرتبطة بقدرة الدولة على ضبط السوق وزيادة المعروض ومواجهة الممارسات الاحتكارية والسوق غير الرسمية. فحماية مرحلة واحدة من الإنتاج لا تكفي إذا دفعت مراحل أخرى إلى الانكماش، ولا ينبغي أن يتحمل المستهلك وحده فاتورة التدابير الوقائية.