يعرض هذا التقرير توقعات ومناقشات كانت قائمة وقت نشره الأصلي في 11 ديسمبر 2025، وليست وصفًا لنتائج 2026 الفعلية.
في زيارة تستغرق أسبوعين، لمناقشة المراجعتين الخامسة والسادسة المؤجلتين، منذ خمسة أشهر، من المفاوضات مع مصر، وصلت القاهرة، قبل أيام بعثة صندوق النقد الدولي، فيما أكدت مصادر مطلعة من وزارة المالية لـ”زاوية ثالثة” أن المناقشات الجارية تستهدف التوصل لاتفاق يسمح بصرف الشريحة المتأخرة من القرض بقيمة 2.7 مليار دولار قبل نهاية العام الجاري، مشيرةً إلى أن المناقشات تشهد قدرًا من التوتر بسبب تأخر البرنامج الحكومي في التخارج بشكل كامل من مؤسسات القطاع العام، فيما تعهدت الحكومة بطرح نحو 11 شركة بمختلف القطاعات الاقتصادية للخصخصة خلال الربع الأول من العام المقبل 2026.
وفي يوليو الماضي قرر صندوق النقد تأجيل المراجعة الخامسة لبرنامج تسهيل الصندوق الممدد البالغة قيمته 8 مليارات دولار ودمجها مع المراجعة السادسة، بدعوى أن هناك حاجة إلى مزيد من الوقت لإحراز تقدم في تخارج الدولة من الاقتصاد وأجندة الإصلاح الأوسع.
وكانت المراجعة الرابعة قد اكتملت في مارس 2025، بينما نُشر تقريرها في يوليو؛ أي إن المراجعتين المؤجلتين المقصودتين هما الخامسة والسادسة.
من جهته، قال رئيس الوزراء، مصطفى مدبولي، الأربعاء، إنه عقد اجتماعًا مع بعثة الصندوق وأن “الأمور تسير بشكل جيد مع صندوق النقد الدولي، وسيكون هناك أخبار إيجابية خلال اليومين القادمين”.
يضع الصندوق ملف الخصخصة في قلب برنامجه مع مصر، باعتباره الطريق الأسرع لتقليص حضور الدولة في الاقتصاد وجذب عملة صعبة عبر الاستثمارات الأجنبية، وفي المراجعة الأخيرة (الرابعة)، شدد الصندوق على ضرورة تسريع التخارج من شركات القطاع العام، خاصة تلك التي تستحوذ على نصيب الأسد من السوق مثل شركات الأسمنت والحديد والرخام. غير أن هذا الضغط يصطدم بواقع معقد: عمليات البيع تحتاج وقتًا طويلًا للتقييم والتسعير والتفاوض، بينما يطلب الصندوق نتائج عاجلة.
ورغم أن المراجعات الدورية تُظهر تحسنًا محدودًا في مؤشرات مثل التضخم والاحتياطي بالعملات الأجنبية، فإن “الضغط للحصول على نتائج ملموسة في إصلاح قطاع الدولة ومحدودية التقدم في تخارج الشركات المملوكة للدولة” ما تزال تشكل مصدر قلق.
في بيان لافت صدر منتصف يوليو الماضي، انتقد صندوق النقد الدولي استمرار تدخل المؤسسة العسكرية في الأنشطة الاقتصادية بمصر، محذرًا من أن هيمنة الدولة، وخصوصًا القوات المسلحة، تُعيق النمو وتحد من فرص العمل والاستثمار. وكشف التقرير الصادر ضمن المراجعة الرابعة لبرنامج القرض البالغة قيمته 8 مليارات دولار، للمرة الأولى، عن امتلاك المؤسسة العسكرية 97 شركة، من بينها 73 في القطاع الصناعي وحده، معتبرًا أن هذا الوضع “يعرقل النمو ويمنع خلق فرص عمل حقيقية للقطاع الخاص”.
وفي تقريره ربط صندوق النقد بشكل مباشر بين بطء تنفيذ برنامج الخصخصة وحاجته إلى دمج المراجعتين الخامسة والسادسة، فيما أشار التقرير إلى تراجع الحصيلة المتوقعة من بيع الأصول الحكومية من 3 مليارات دولار إلى 0.6 مليار دولار بنهاية الربع الرابع من 2024 نتيجة تراجع وتيرة التخارج، ووفق المتحدثة باسم الصندوق جولي كوزاك، فإن تعثر تطبيق سياسة التخارج هو سبب تأجيل المراجعة الخامسة ودمجها مع السادسة، وشدّدت كوزاك على ضرورة تعميق الإصلاحات بقطاع الأعمال العام وخفض دور الدولة في الاقتصاد، وتسريع وتيرة بيع حصص الشركات الحكومية والسيادية لضمان انسياب الشريحة القادمة من التمويل.
الديون والدوران في دائرة مفرغة!
تُظهر بيانات صندوق النقد الدولي أن على مصر سداد 717.7 مليون دولار للصندوق خلال شهر ديسمبر، وذلك بخلاف 343 مليون دولار كانت قد سددتها في نوفمبر الماضي ضمن التزامات خدمة الدين المستحقة. وتأتي هذه المدفوعات في إطار جدول زمني مكثف للسداد يتزامن مع مرحلة حساسة من علاقة القاهرة بالصندوق، خصوصًا مع محاولات إتمام المراجعتين الخامسة والسادسة لبرنامج “التسهيل الممدد” (EFF)، إلى جانب مراجعة تسهيل الصلابة والاستدامة (RSF)، والذي يستهدف دعم قدرات الاقتصاد على مواجهة الصدمات الخارجية والتحولات الهيكلية.
هذه تقديرات دولارية وردت في التغطية وقت إعداد التقرير، بينما جداول الصندوق مقومة بحقوق السحب الخاصة ويتغير مقابلها الدولاري؛ ولا تمثل أرصدة راهنة أو مدفوعات مستقبلية تحققت بالفعل.
ووفقاً للاتفاق الحالي، فإن نجاح مصر في اجتياز هذه المراجعات سيُتيح لها صرف نحو 2.7 مليار دولار دفعة جديدة من الصندوق، وهو تمويل يُعوَّل عليه لتعزيز الاحتياطيات الأجنبية وتخفيف الضغوط على ميزان المدفوعات، في ظل استمرار الالتزامات الدولارية الكبيرة التي تواجهها البلاد خلال عامي 2025 و2026.
وتكتسب هذه المراجعات أهمية مضاعفة لأن الصندوق يشدد، في تقاريره الأخيرة، على ضرورة تسريع تنفيذ إصلاحات هيكلية تشمل: تعزيز مرونة سعر الصرف، توسيع برنامج الطروحات الحكومية، تقليص دور المؤسسات المملوكة للدولة، وتمكين القطاع الخاص، إلى جانب إصلاحات مالية تتعلق بتقليص العجز وضبط الدين العام. كما يراقب الصندوق عن كثب إجراءات مصر لتعزيز الحماية الاجتماعية في مواجهة التضخم، وإعادة هيكلة منظومة الدعم، وتطوير سياسات جذب الاستثمار الأجنبي المباشر.
ويأتي ذلك في وقت تسعى فيه الحكومة المصرية إلى تحسين نظرة مؤسسات التصنيف الائتماني لاقتصادها، ورفع مستويات الاحتياطي النقدي، وخلق مساحات مالية أكبر للتعامل مع صدمات عالمية متوقعة، على رأسها تقلبات أسعار الطاقة وتشديد السياسات النقدية العالمية. كما تراهن القاهرة على أن استكمال المراجعات سيبعث رسالة ثقة للمستثمرين الدوليين وشركاء التنمية، ويعيد الزخم لتدفقات رأس المال إلى السوق المصرية خلال العام المقبل.
يرى الدكتور محمود الجرف -أستاذ القانون الدولي الاقتصادي-، أن الاقتصاد المصري يمر حاليًا بمرحلة تعافٍ نسبي بعد سنوات من الضغوط، وهو تعافٍ يعود في جانب منه إلى استقرار سعر الصرف وزيادة تدفقات الاستثمار الأجنبي، إضافة إلى تراجع معدلات التضخم عن ذروتها السابقة.
لكن الجرف يؤكد في الوقت ذاته أن هذا التحسن لا يعني تراجع المخاطر بالكامل، فمجموعة الضغوط الموازية، من تضخم مستمر، ونمو سكاني مرتفع، وعجز واضح في ميزان المدفوعات، لا تزال تجعل بنية الاقتصاد هشّة، خصوصًا بالنسبة للشرائح الأكثر تأثرًا. موضحًا أن التضخم، رغم انخفاضه النسبي، ما زال عند مستويات مرتفعة، بينما يشير توقع عجز الحساب الجاري بنحو 4.3% من الناتج المحلي في 2025/2026 إلى استمرار اعتماد الاقتصاد على التمويل الخارجي طالما ظل هذا العجز قائمًا.
ويشرح الجرف أن تجاوز النفقات الحكومية للإيرادات يدفع الدولة دائمًا إلى الاقتراض لسد الفجوة التمويلية، ما يفاقم مستويات الدين عامًا بعد آخر. موضحًا أن انخفاض قيمة العملة يضاعف من كلفة خدمة الدين الخارجي، إذ ترتفع قيمة الأقساط والفوائد المقومة بالدولار عند تحويلها إلى الجنيه. أن هذه العوامل الثلاثة، العجز المالي، وعجز الحساب الجاري، واستمرار التضخم، تشكل الإطار الحقيقي لاستمرار اللجوء إلى الاستدانة، الأمر الذي يؤدي في نهاية المطاف إلى ارتفاع الدين الخارجي رغم التزام مصر بسداد أقساط مرتفعة كل عام.
تقشف حكومي جديد.. هل ينقذ ما تبقى؟
منتصف نوفمبر الماضي، شرعت الحكومة المصرية في تطبيق حزمة واسعة من إجراءات التقشف المالي ذات التأثير العميق، في محاولة لاحتواء الدين العام المتصاعد وتقليص الضغوط على الموازنة، وسط مخاوف متزايدة من انعكاس هذه السياسات على وتيرة النمو الصناعي والاستثماري. وتشمل الإجراءات رفع أسعار الطاقة والنقل والخدمات الحكومية، إلى جانب تقليص الاعتماد على الضمانات السيادية للمشروعات الكبرى في قطاعات حيوية مثل البنية التحتية والتعليم والصحة والنقل، وهي القطاعات الأكثر ارتباطًا بخلق فرص العمل وتحفيز النشاط الاقتصادي.
وفي إطار هذه السياسات، أصدرت وزارة المالية تعليمات مشددة تقضي بعدم إصدار أي ضمانات سيادية جديدة إلا للمشروعات ذات العائد النقدي المرتفع والجدوى الاستثمارية الواضحة. كذلك طلبت وقف التوسع في شراء الأصول الجديدة أو المعدات المستوردة ما لم تكن ممولة ذاتيًا أو قائمة على شراكات مع القطاع الخاص أو المستثمرين الأجانب وفق نظامي (BOT) (البناء والتشغيل ثم نقل الملكية) أو (PPP) (الشراكة بين القطاعين العام والخاص)، مع العمل على نقل بعض الأصول التشغيلية إلى صناديق سيادية لتمويلها خارج الموازنة العامة، تجنباً لزيادة الدين أو تحميل الخزانة أعباء ضمانات جديدة للقروض الخارجية.
ولا يعني تمويل مشروع خارج الموازنة أو عبر شراكة اختفاء المخاطر العامة تلقائيًا؛ إذ تظل الالتزامات التعاقدية والضمانات وآلية التعامل مع الأصول مؤثرة في تعرض الدولة للمخاطر.
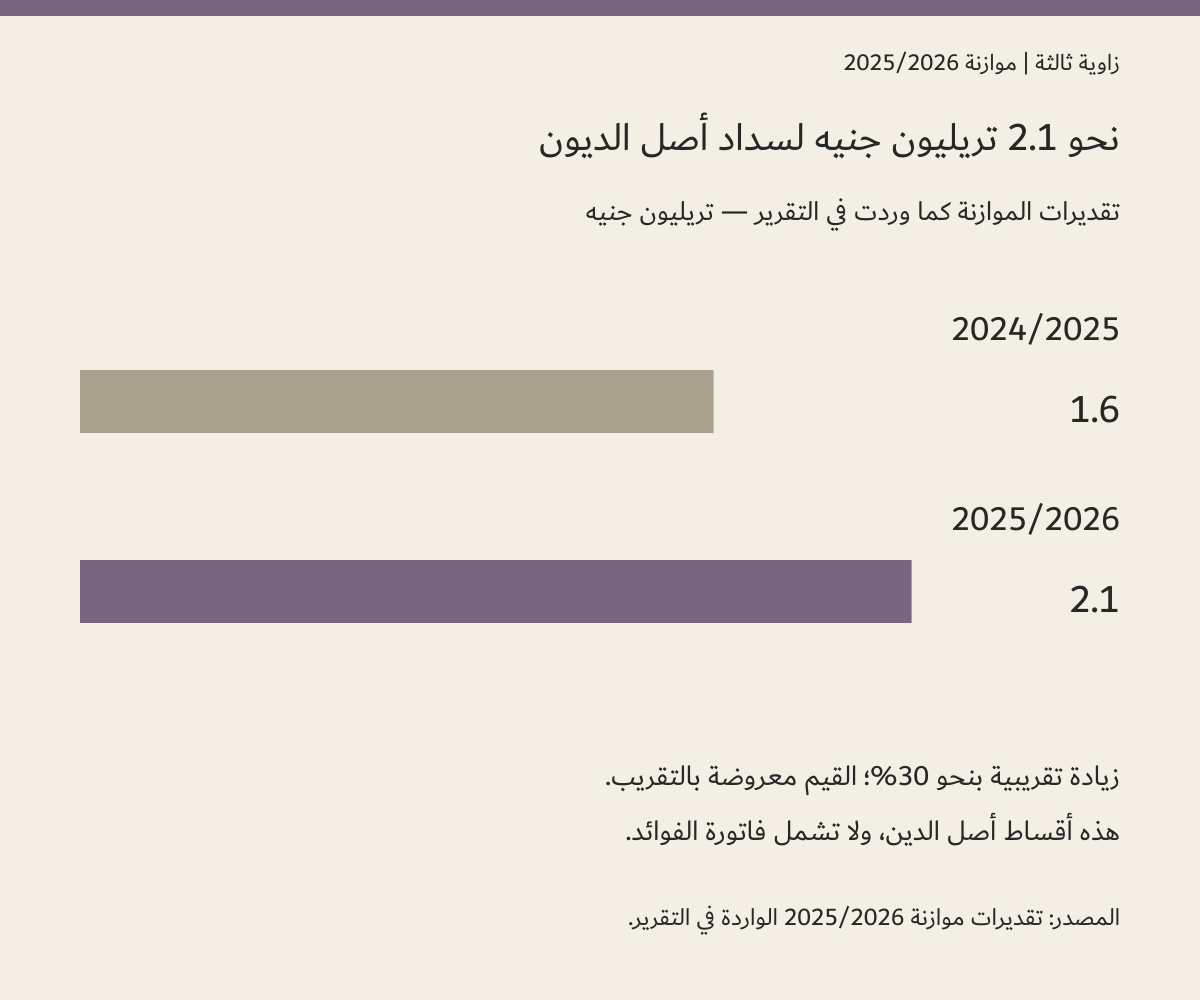
وتشير وثيقة الموازنة التي تداولتها أوساط برلمانية، ونشرت تفاصيل منها نشرة “إنتربرايز” الاقتصادية، إلى أن التزامات سداد أصل الديون المحلية والخارجية على مصر مرشحة للارتفاع بنحو 30 في المئة لتصل إلى نحو 2.1 تريليون جنيه في العام المالي 2025/2026، مقارنة بنحو 1.6 تريليون جنيه في العام السابق 2024/2025، موزعة بين إطفاء سندات وقروض محلية وديون خارجية مستحقة الدفع.
والمقارنة هنا تخص أصل الدين، ولا تشمل فاتورة الفوائد. النسبة تقريبية لأن القيمتين معروضتان بالتقريب.
ويتقاطع هذا الاتجاه مع أحدث بيانات وتقييمات البنك الدولي التي تُظهر أن الدين الخارجي وعبء خدمته يوجدان عند مستويات مرتفعة تاريخيًا مقارنة بالسنوات السابقة وبالاقتصادات النظيرة، وأن خدمة الدين باتت تستحوذ على حيز متزايد من الموازنة العامة على حساب الإنفاق الاجتماعي والاستثماري. وبذلك تعكس أرقام الموازنة المحلية ومعطيات المؤسسات الدولية صورة متقاربة لاقتصاد يرزح تحت تصاعد فاتورة الديون، مع تحذيرات متكررة من ضرورة خفض نسبة الدين إلى الناتج وتحسين إدارة المخاطر المرتبطة به.
وتظل التزامات سداد مستحقات صندوق النقد عبئًا مهمًا على التمويل الخارجي في السنوات التالية، لكن الرابط المذكور لا يتيح سلسلة تاريخية قابلة للتحقق من الاستحقاقات السنوية الخاصة بمصر، ولذلك لا يُثبت ذروة سنوية محددة أو تحويلًا دولاريًا ثابتًا.
و سجلت السنوات العشر الأخيرة ارتفاعًا ملحوظًا في حجم الدين، حيث سجل في يونيو 2015 نحو 48 مليار دولار فقط، ليرتفع في نهاية 2016 إلى حوالي 55.8 مليار دولار، ومع بدء برنامج الإصلاح الاقتصادي المدعوم من صندوق النقد الدولي في 2016 وما تبعه من تحرير سعر الصرف، قفز الدين إلى 82.8 مليار دولار في 2017. واستمر التصاعد خلال السنوات التالية، فوصل إلى 96.6 مليار دولار في 2018، ثم 106.2 مليار دولار في 2019، ليتجاوز حاجز 123.5 مليار دولار في 2020.
كما أن الأرقام التاريخية التالية لا تستخدم جميعها تاريخ نهاية الفترة نفسه، فلا تمثل سلسلة سنوية متجانسة.
وفي ظل تداعيات جائحة كورونا، يورد التقرير وصول الدين الخارجي إلى 137.8 مليار دولار في 2021، ثم 162.9 مليار دولار في 2022، ونحو 168 مليار دولار في 2023. وللمقارنة بين تاريخين متماثلين، يسجل تقرير البنك المركزي للوضع الخارجي 2024/2025 رصيدًا قدره 152.9 مليار دولار في نهاية يونيو 2024، و161.2 مليار دولار في نهاية يونيو 2025.
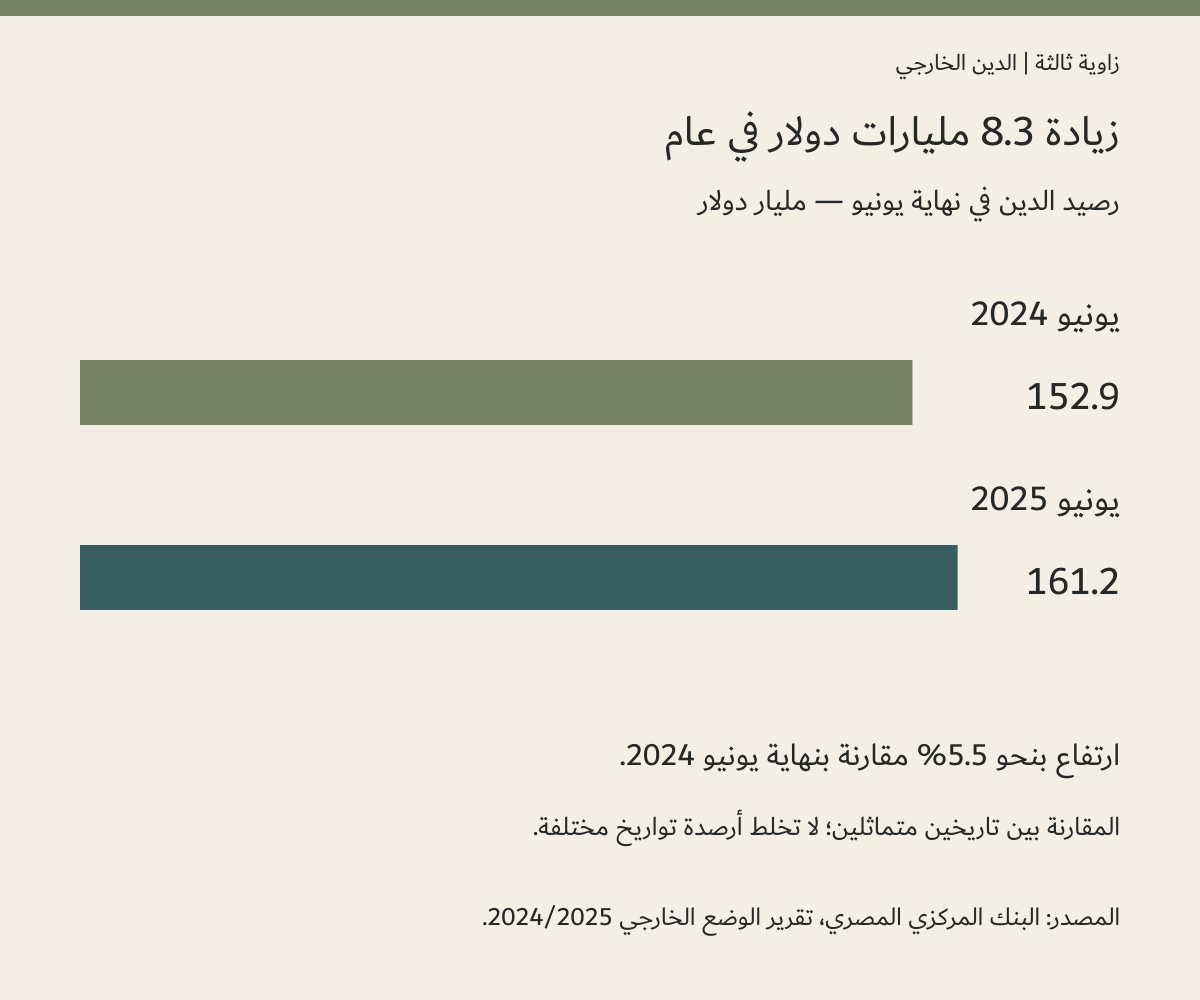
من جهته، يقول – الخبير الاقتصادي والقيادي بحزب التحالف الشعبي الاشتراكي-، إلهامي الميرغني إن الدين الخارجي لمصر شهد قفزات غير مسبوقة خلال العقد الأخير، موضحًا أنه ارتفع من 34.9 مليار دولار في يونيو 2011 إلى 46.1 مليار دولار في يونيو 2014، ثم واصل التصاعد الحاد ليصل إلى نحو 161.2 مليار دولار بنهاية الربع الرابع من عام (2024/2025).
ويؤكد الميرغني أن هذا المسار جعل الاقتصاد المصري “أسيرًا بالكامل لوصفات صندوق النقد الدولي”، مشيرًا إلى أن إدارة الاقتصاد باتت موجّهة أساسًا لخدمة الديون، وأن مصر أصبحت من أكبر الدول المدينة للصندوق. ويشير إلى الدور الكبير لمؤسسات التمويل الدولية في المديونية والضغط الذي تفرضه المدفوعات المقومة بعملات أجنبية على الاحتياطي من خلال الأقساط والفوائد.
ويشدّد الميرغني على أن تضخم الديون الخارجية لا يرتبط فقط بتقلبات سعر صرف الدولار، بل يعود في جوهره، بحسب قوله، إلى “سياسة استدانة بلا ضوابط ولا رقابة”، تُوجَّه في كثير من الأحيان لتمويل مشروعات غير ضرورية أو يمكن تأجيلها، بدلًا من توجيه القروض لقطاعات إنتاجية في الزراعة والصناعة أو لمشروعات تقلّص الاعتماد على الاستيراد. ويرى أن هذا النهج كرّس الاعتماد على صندوق النقد الدولي وشروطه، من بيع الأصول العامة، وتمكين القطاع الخاص على حساب دور الدولة، وصولًا إلى تراجع الخدمات الأساسية وارتفاع معدلات الفقر والجوع وسوء التغذية.
كذلك ينتقد الميرغني غياب الرقابة البرلمانية والشعبية على ملف الاقتراض الخارجي، معتبرًا أن هذا الغياب أسهم في تضخم الدين إلى مستويات خطرة. ويوضح أن نحو 65% من إجمالي استخدامات الموازنة العامة باتت تُوجَّه الآن لسداد أقساط الديون وفوائدها، وهو ما يترك حيزًا ضئيلًا للغاية للإنفاق على التنمية والخدمات. محذرًا من أن الوضع الحالي “يدفع بالاقتصاد إلى منطقة الخطر”، داعيًا إلى إعادة هيكلة أولويات الإنفاق والبحث عن مصادر دخل حقيقية ومستدامة، بدلًا من الاعتماد المتزايد على الاقتراض الذي يفاقم هشاشة الوضع الاقتصادي عامًا بعد آخر.
يشمل إجمالي الاستخدامات سداد أصل القروض ضمن احتياجات التمويل، ولا يساوي حصيلة الإيرادات الحكومية.
فجوة بين الرواية الرسمية والتوقعات الدولية
تشير تقارير اقتصادية دولية إلى احتمال حدوث تعافٍ تدريجي للاقتصاد المصري خلال عام 2026، مع تقديرات لنمو الناتج المحلي الإجمالي تدور حول 4.6–4.7% وفق استطلاع “رويترز” وتوقعات صندوق النقد العربي، إلى جانب تراجع متوقع في معدلات التضخم إلى حدود 11–12% بحسب تقديرات البنك المركزي.
وهذه توقعات وردت في سياق النشر الأصلي في ديسمبر 2025، وتختلف فتراتها المرجعية؛ لذلك لا تُعامل كأرقام متطابقة أو نتائج فعلية. ويعتمد مسار التعافي على التضخم والسياسة النقدية والاستثمار واستمرار إتاحة التمويل.
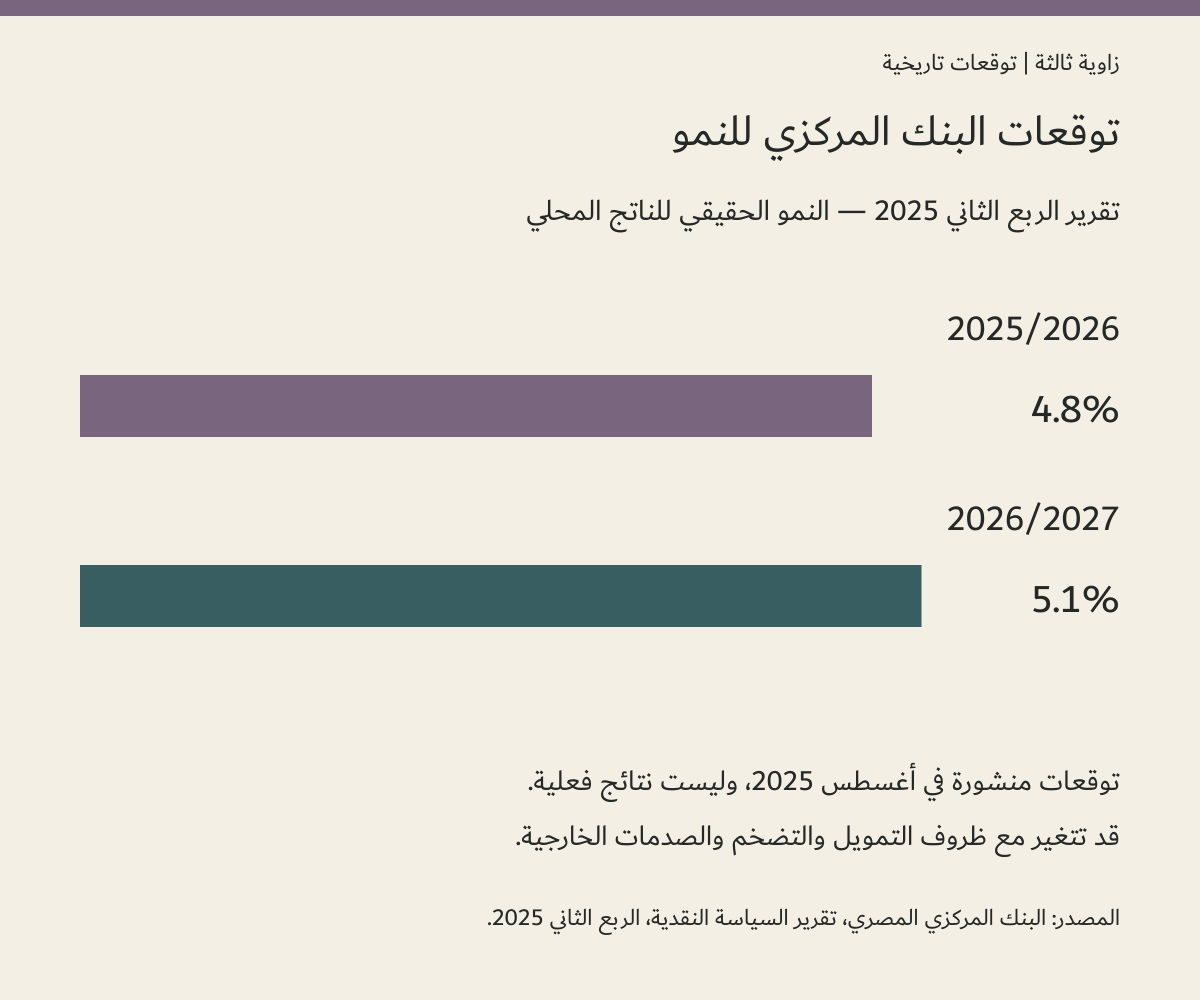
ويشير تقرير السياسة النقدية للبنك المركزي للربع الثاني 2025، المنشور في أغسطس، إلى توقع نمو حقيقي للناتج المحلي قدره 4.8% في 2025/2026 و5.1% في 2026/2027. وهذه توقعات تاريخية وليست نتائج العامين. كما أن تراجع نسبة الدين إلى الناتج يختلف عن انخفاض رصيد الدين الاسمي، فلا تُقرأ مؤشرات التحسن دون توضيح تعريفها وتاريخها.
نهاية سبتمبر الماضي، أعلنت وزارة التخطيط والتنمية الاقتصادية والتعاون الدولي عن نمو الاقتصاد المصري خلال العام المالي (2024-2025) بنسبة 4.4٪، مقارنة بـ 2.4٪ في العام المالي السابق. وأوضحت الوزارة أن الناتج المحلي الإجمالي سجل معدل نمو ربع سنوي بلغ نحو 5٪ في الربع الرابع من العام المالي (2024-2025)، وهو الأعلى منذ ثلاثة أعوام، مقارنةً بنفس الربع من العام السابق الذي سجل 2.4٪، وفق البيان.
ويبدأ العام المالي في مصر في الأول من يوليو وينتهي في 30 يونيو من العام التالي. وأكدت الوزارة أن الأداء الاقتصادي، خلال العام المالي الماضي، ساهم في رفع معدل النمو السنوي إلى 4.4٪، متجاوزًا معدل النمو المستهدف للعام البالغ 4.2٪، واصفة ذلك بأنه يعكس مرونة الاقتصاد المصري في مواجهة الصدمات الخارجية المتكررة، مشيرة إلى أن النمو جاء نتيجة السياسات الاقتصادية الداعمة لاستقرار الاقتصاد الكلي، وحوكمة الإنفاق الاستثماري، وتعزيز مساهمة القطاع الخاص، ضمن إطار البرنامج الوطني للإصلاحات الهيكلية.
وتعزو الحكومة جانبًا كبيرًا من هذا التحسن إلى برامج خصخصة الأصول وتدفقات الاستثمار الأجنبي المباشر، فضلاً عن التحسن المتوقع في التصنيف الائتماني. ولا يمكن تعميم مقارنة رقمية بين التوقعات الرسمية والدولية دون توحيد الفترة ومقياس النمو المستخدم.
وفي أغسطس الماضي صدّق الرئيس المصري عبد الفتاح السيسي، على تعديلات تشريعية جديدة تهدف إلى تسريع إجراءات بيع الأصول الحكومية ضمن ما يُعرف ببرنامج “وثيقة سياسة ملكية الدولة”، هذه التعديلات تمنح صندوق مصر السيادي صلاحيات أوسع لبيع الأصول المملوكة للدولة بشكل مباشر، بما يختصر الإجراءات التي كانت تستغرق شهورًا وربما سنوات قبل إتمام أي صفقة.
القانون ينظم الشركات التي تملك الدولة رأسمالها بالكامل أو تساهم فيها، ويشمل الشركات المرتبطة بالوزارات والهيئات العامة وأجهزة الدولة، مع استثناءات لبعض الشركات ذات الطابع الاستراتيجي أو المنشأة بموجب اتفاقيات دولية. ويتضمن كذلك آليات متعددة للتصرف في أصول الدولة بما في ذلك البيع والطرح في الأسواق وعمليات الاندماج والتقسيم لتعزيز الشفافية والحوكمة الاقتصادية.
تجدر الإشارة إلى أن الفجوة بين الروايتين، الدولية والرسمية، تتضح في منهج كل طرف: فالحكومة تعتمد على مؤشرات آنية مثل أداء 2025 ونمو بعض القطاعات الإنتاجية، بينما تحذر المؤسسات الدولية من مخاطر أعمق تتعلق بـ تباطؤ برنامج الخصخصة، وارتفاع تكلفة خدمة الدين، وإمكانية تعرض الاقتصاد لصدمات خارجية، سواء من توترات إقليمية أو ارتفاع محتمل في أسعار الطاقة.
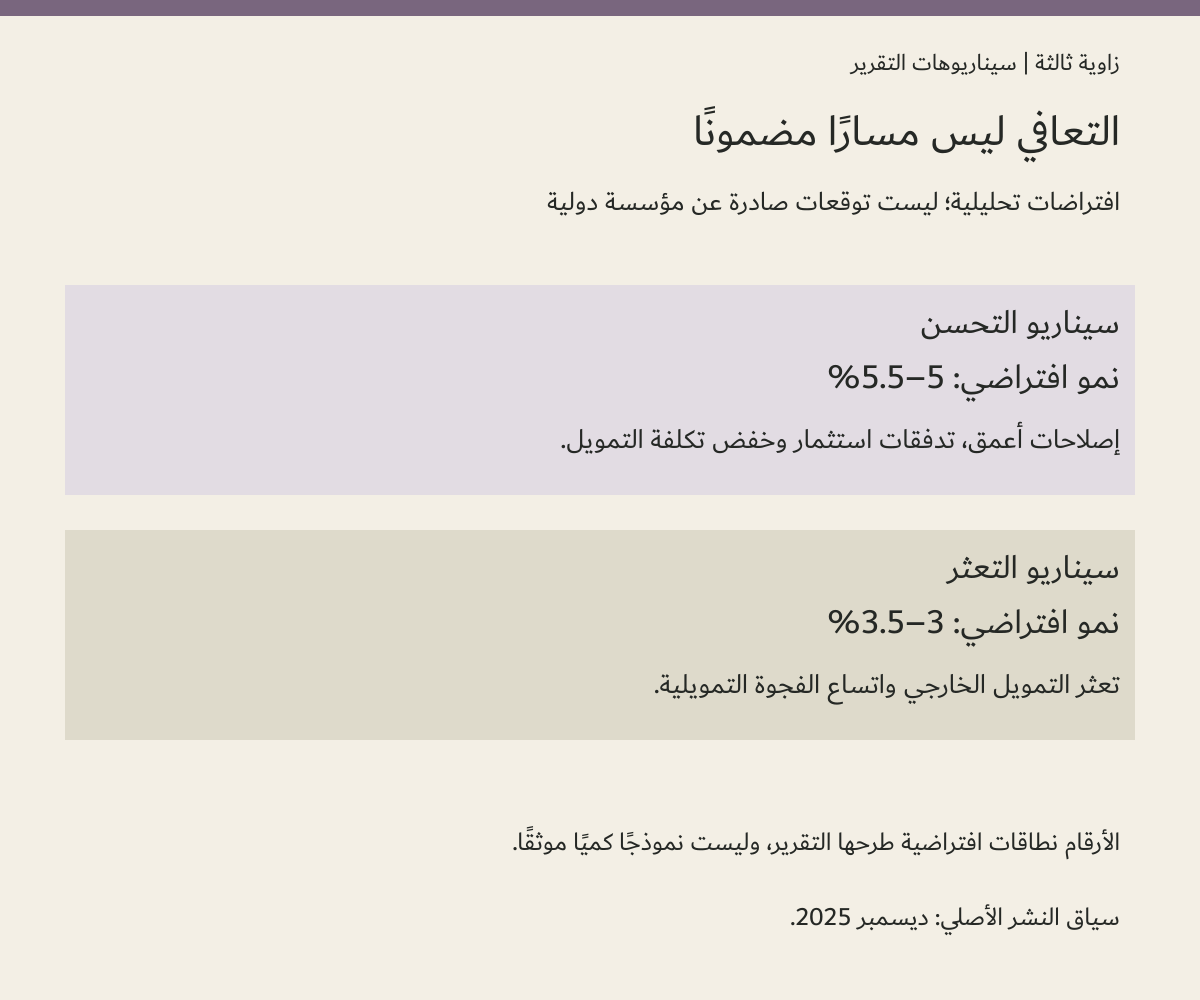
ويقترح التقرير سيناريو تحسن افتراضيًا بنمو 5–5.5% إذا زادت حصيلة الطروحات والاستثمارات وتراجعت تكلفة التمويل، مقابل سيناريو تعثر بنمو 3–3.5% إذا تأخر التمويل الخارجي أو اتسعت الفجوة التمويلية. هذه نطاقات تحليلية افترضها التقرير، وليست توقعات موثقة صادرة عن الإسكوا أو مؤسسة دولية أخرى، ولم يُرفق بها نموذج كمي قابل لإعادة الحساب أو احتمالات تحقق.
من جهتها، ترى الدكتورة تغريد بدر الدين، – المدرس المساعد للاقتصاد بكلية السياسة والاقتصاد في جامعة بني سويف-، أن الاقتصاد المصري يمر حاليًا بمرحلة يمكن وصفها بـ”التعافي الحذر”، مشيرة إلى أن مؤشرات الاقتصاد الكلي تُظهر تحسنًا في معدلات النمو واستقرارًا نسبيًا على المستوى النقدي، إلا أن هذا التحسن لا يزال بحاجة إلى جهود إصلاحية أعمق لضمان استمراريته على المدى الطويل.
وتوضح تغريد، في تصريحات خاصة لـ”زاوية ثالثة”، أن تقديرات صندوق النقد الدولي الصادرة في مايو 2025 تتوقع أن يسجل الاقتصاد المصري معدل نمو يصل إلى 4.3% خلال عام 2025، مقارنة بـ3% فقط في العام السابق، بينما رفع البنك الدولي توقعاته للعام المالي 2025/2026 إلى 4.2%، مع احتمالات بلوغ 4.6% في العام التالي. وترجع هذه التوقعات الإيجابية إلى زيادة الاستثمارات الأجنبية في قطاعات مثل الطاقة والبنية التحتية، إلى جانب برنامج الإصلاح المالي والنقدي الذي تتبناه الحكومة بقيمة 8 مليارات دولار بدعم من صندوق النقد الدولي.
وترد هذه الأرقام باعتبارها تقديرات استشهدت بها المتحدثة وقت إعداد التقرير، وليست توقعات راهنة أو نتائج فعلية.
وتشير إلى أن هذه المؤشرات، رغم إيجابيتها، لا تعني بالضرورة انتهاء الضغوط التي واجهها الاقتصاد خلال السنوات الماضية، لكنها تعكس حالة من الاستقرار النسبي بعد فترة صعبة، مدفوعة بتحسن سعر الصرف، وعودة الثقة تدريجيًا في أدوات الدين المحلية، وارتفاع الاحتياطي من النقد الأجنبي.
وتضيف أن صندوق النقد الدولي أكد في تقريره الصادر في يوليو 2025 أن مصر أحرزت تقدمًا ملحوظًا نحو تحقيق الاستقرار الكلي، خاصة في ما يتعلق بملف العجز المالي وتراجع الضغوط التضخمية وتحسن ميزان المدفوعات. ومع ذلك، شدّد الصندوق على أن الإصلاحات الهيكلية اللازمة لتنشيط دور القطاع الخاص وتقليص الدور الواسع للدولة في النشاط الاقتصادي لا تزال محدودة، وأن الطريق ما زال طويلًا قبل تحقيق تحول هيكلي حقيقي.
وفي ما يتعلق بالسياسة النقدية، تؤكد تغريد أن البنك المركزي نجح في احتواء معدلات التضخم التي تخطت 35% سابقًا، لتتراجع إلى متوسط سنوي للتضخم العام في الحضر قدره 15.2% خلال الربع الثاني من عام 2025، وهو أدنى مستوى تُسجله البلاد منذ 2022، مدعومًا بتحسن سعر الصرف وانخفاض المخاطر السيادية. وتتوقع استقرار التضخم عند هذه المستويات حتى نهاية العام، قبل أن يبدأ مسار تراجع تدريجي خلال 2026 ليقترب من مستهدف (7% ± 2%) في الربع الأخير من العام نفسه.
وتحذّر تغريد من استمرار ضغوط الدين العام، وتدعو إلى تعزيز الإيرادات غير الضريبية وإقرار ضبط مالي فعّال لتقليل العبء على الموازنة؛ فتوقعات المستقبل لا تساوي رصيد دين تحقق بالفعل.
كذلك تشير إلى أن بيئة الاستثمار، رغم التحركات الحكومية لتحسينها عبر إطلاق خريطة جديدة للاستثمار وتوسيع مشاركة القطاع الخاص، ما تزال تواجه تحديات مستمرة مرتبطة بالبيروقراطية وعدم وضوح قواعد المنافسة، وهي عوامل تمثل عقبة أمام تدفق الاستثمارات المستدامة.
وتلفت أستاذة الاقتصاد إلى أن التطورات الإقليمية والدولية تؤثر بشكل مباشر على الاقتصاد المصري، إذ أدت الحرب في الشرق الأوسط إلى تراجع إيرادات قناة السويس، بينما خلقت تقلبات أسعار الطاقة ضغوطًا إضافية على الموازنة. في المقابل، ساعد الأداء القوي لقطاعي السياحة والخدمات في امتصاص جزء من هذه الصدمات، حيث تشير إلى ارتفاع عدد السياح بنحو 12% في الفترة التي يستند إليها تقييمها خلال 2025، وليس حصيلة سنة كاملة تحققت قبل نشر التقرير في ديسمبر.
وتقول إن الاقتصاد المصري يشهد بالفعل بداية مسار للتعافي مدعومًا بسياسات مالية ونقدية أكثر انضباطًا، إلا أن هذا التعافي لا يزال غير متوازن، ويعتمد بشكل كبير على تدفقات رؤوس الأموال الخارجية وعلى استكمال الإصلاحات المنتظرة. وترى أن الوضع الحالي لا يمكن وصفه بالإنجاز الكامل ولا بالوهم، وإنما هو مرحلة انتقالية دقيقة، قد تتحول إلى انطلاقة حقيقية إذا استُكملت الإصلاحات الهيكلية بجرأة، أو قد تتعثر إذا ظلت الإجراءات المتخذة محدودة ومؤقتة.
في السياق ذاته يشير بيان صادر عن المبادرة المصرية للحقوق الشخصية إلى أن ” احتفاء الحكومة بأدائها في العام المالي الماضي 2024/2025 وبتحقيق “أعلى فائض أولي” (ويقصد به الفرق بين الإيرادات والمصروفات باستبعاد الفوائد؛ أما سداد أصل القروض فيقع خارج تعريف المصروفات التقليدي)، بلغت قيمته نحو 629 مليار جنيه حسب البيانات التي أعلنها وزير المالية لا يمكن قراءته بمعزل عن تضخم الديون.
موضحة أن “الصورة الحقيقية لا يمكن لها أن تستبعد الديون، والتي تستحوذ أقساطها وفوائدها على ما يقرب من ثلثي استخدامات الموازنة الإجمالية؛ بل وتصل مدفوعات الفوائد وحدها في العام المذكور إلى ما يقرب من ثلاثة أمثال “الفائض” الذي تحتفي الحكومة بتحقيقه.”
مع نهاية عام آخر مليء بالتحديات، يظل الاقتصاد المصري أمام مفترق طرق حاسم في 2026. على الرغم من المؤشرات المبكرة لتعافي تدريجي، وتحسن بعض المؤشرات الكلية مثل نمو الناتج المحلي الإجمالي وتراجع التضخم، فإن الضغوط الهيكلية على الدولة، وأعباء الدين المتصاعدة، وعدم اكتمال برنامج الخصخصة، ما تزال تشكل تهديدات واضحة لاستدامة هذا التعافي.
نجاح القاهرة في استكمال المراجعتين الخامسة والسادسة لصندوق النقد الدولي سيكون مفتاحًا رئيسيًا لتأمين تدفقات التمويل الخارجي، وتخفيف الضغط على ميزان المدفوعات، وتحقيق فوائض أولية تسمح بخفض الدين العام تدريجيًا. ومع ذلك، يبقى السيناريو الأكثر تفاؤلًا مرهونًا بقدرة الحكومة على تنفيذ إصلاحات هيكلية جذرية، تتضمن تعزيز دور القطاع الخاص، تخفيض الحضور الاقتصادي للمؤسسات الحكومية، وتفعيل الطروحات في برنامج الخصخصة. في المقابل، فإن السيناريو المتشائم يلوح في الأفق إذا استمرت المراجعات في التعثر أو اتسعت الفجوة التمويلية، ما قد يحد من النمو ويضاعف اعتماد الدولة على الاقتراض الخارجي، ويجعل الاقتصاد أسيرًا لمزيد من الضغوط المالية في السنوات المقبلة.