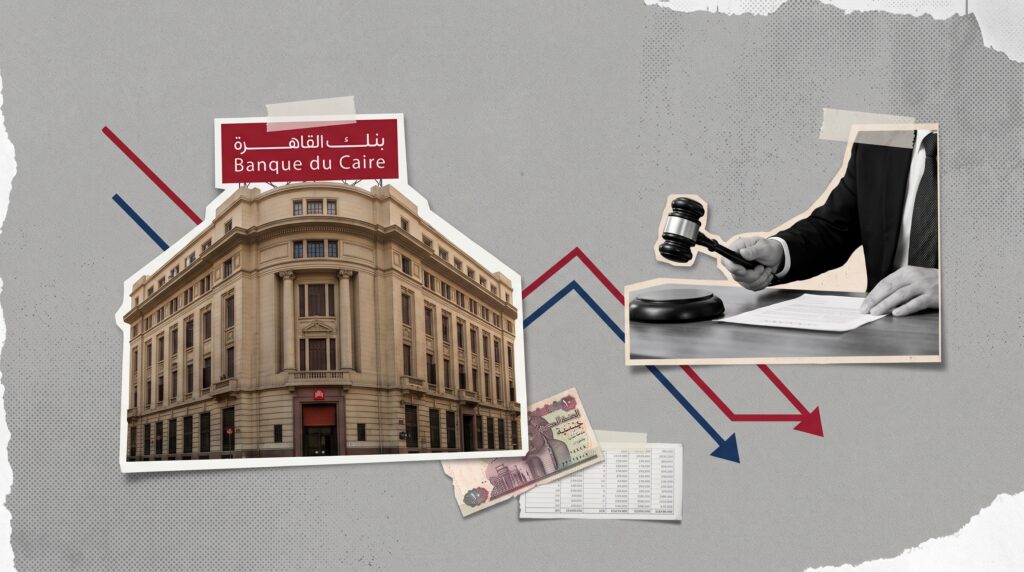
أعلنت الحكومة المصرية، الإثنين 2 نوفمبر الجاري، بدء التداول على أسهم بنك القاهرة في البورصة المصرية، عقب تنفيذ طرح عام وخاص شمل 45% من رأسمال البنك، بقيمة إجمالية بلغت نحو 36.37 مليار جنيه، في أكبر عملية طرح من حيث القيمة في تاريخ سوق المال المصرية، بسعر 5.30 جنيه للسهم، ما يقدّر القيمة السوقية الإجمالية للبنك بنحو 80.8 مليار جنيه.
وباعت الدولة هذه الحصة عبر بنك مصر، المملوك لها والمالك لبنك القاهرة، إذ نص إعلان نية الطرح على «بيع بنك مصر، المساهم الحالي» أسهمًا «من الأسهم القائمة المملوكة له»، ووصفه بأنه «المساهم البائع». ولم يُصدر بنك القاهرة أسهمًا جديدة، ما يعني أن الحصيلة تؤول إلى بنك مصر لا إلى رأسمال بنك القاهرة، بينما احتفظ بنك مصر بحصة 55%. وبسعر صرف البنك المركزي يوم الطرح، البالغ 55.51 جنيه للدولار وفق النشرة الرسمية، تعادل الحصيلة نحو 655 مليون دولار، وتعادل القيمة السوقية للبنك كاملًا نحو 1.46 مليار دولار، بحساب «زاوية ثالثة».
وتأتي الخطوة بعد نحو تسع سنوات من القيد المؤقت لأسهم البنك في البورصة، ضمن برنامج الطروحات الحكومية الذي تقول الدولة إنها تستهدف من خلاله توسيع مشاركة القطاع الخاص في ملكية الأصول العامة، وتعزيز دور سوق المال في جذب الاستثمارات. وبدأت إجراءات الطرح باستهداف بيع 30% من رأسمال البنك، أي نحو 4.575 مليار سهم، قبل زيادة النسبة إلى 45% مع ارتفاع الطلب الاستثماري، فيما توزعت الأسهم المطروحة بين المستثمرين المؤهلين والجمهور، مع استحواذ الطرح الخاص على 95% من الأسهم مقابل 5% للطرح العام.
يقول مصدر حكومي مطلع لـ«زاوية ثالثة» إن الضغوط المالية وتزايد احتياجات الحكومة إلى السيولة النقدية تفسر طرح حصة من بنك القاهرة في هذا التوقيت، في ظل صعوبة توفير موارد تمويلية كافية من المصادر التقليدية، إلى جانب سعي الحكومة إلى تنفيذ مستهدفات وثيقة سياسة ملكية الدولة، التي تتبنى تقليص وجودها في عدد من الأنشطة الاقتصادية وإتاحة مساحة أكبر أمام استثمارات القطاع الخاص.
ويوضح المصدر أن الحكومة عملت على جذب مستثمرين دوليين من أوروبا ودول الخليج إلى الصفقة، ونظمت جولات ترويجية في أسواق أوروبية وعربية للتعريف بها والتواصل مع صناديق ومؤسسات استثمارية مهتمة بالسوق المصرية. ويشير إلى أن هذه التحركات لا تقتصر على تسويق طرح بنك القاهرة، بل تستهدف توسيع قاعدة المستثمرين المحتملين للطروحات المقبلة، وتأمين تدفقات نقدية أجنبية من خلال بيع حصص في الأصول المملوكة للدولة.
ويمتد هذا التوجه، بحسب المصدر، إلى برنامج الطروحات الحكومية الأوسع؛ إذ تستعد الحكومة للإعلان خلال ديسمبر المقبل عن طرح نحو ست شركات في البورصة، ضمن خطة التخارج من حصص مملوكة للدولة، سمّى منها ثلاثًا: مصر لتأمينات الحياة، والنصر لصناعة الزجاج والبلور، وشركة صناعة اليايات ومهمات وسائل النقل «يايات»، فيما تستهدف الحكومة المضي في بقية الطروحات وفق جاهزية الشركات وتقييماتها وظروف السوق.
وفيما يتعلق بمستقبل العلاقة مع صندوق النقد الدولي، يؤكد المصدر أن الحكومة تدرس بالفعل مقترحًا لبدء برنامج جديد مع الصندوق بعد انتهاء البرنامج الحالي، لكنه ليس بحجم البرامج السابقة، في ظل محدودية البدائل المتاحة لتوفير السيولة وتغطية احتياجات التمويل والعجز. ويربط المصدر هذا التوجه بتزايد الضغوط على المالية العامة، وارتفاع كلفة الحرب في المنطقة وتداعياتها الاقتصادية، بما يفاقم احتياجات التمويل ويضيّق هامش المناورة أمام الحكومة.
ويرجح المصدر أن تتجه الحكومة إلى اتخاذ خطوات عملية في هذا المسار مع بداية العام المقبل، لكنه يشدد على أن الأمر لا يزال قيد الدراسة والمشاورات، ولم يصل بعد إلى اتفاق أو مفاوضات رسمية معلنة.
الحكومة تحتفي
بالتزامن مع انطلاق التداول صباح الإثنين، شهدت البورصة المصرية احتفالية رسمية ببدء التداول على أسهم بنك القاهرة في السوق الرئيسية، بحضور رئيس مجلس الوزراء مصطفى مدبولي، ومحافظ البنك المركزي حسن عبد الله، ورئيس الهيئة العامة للرقابة المالية إسلام عزام، ورئيس البورصة المصرية عمر رضوان، إلى جانب قيادات بنكي مصر والقاهرة وعدد من المسؤولين المصرفيين.
وجاءت الاحتفالية عقب إتمام طرح 6.8625 مليار سهم، تمثل 45% من إجمالي رأسمال البنك، بسعر نهائي بلغ 5.30 جنيه للسهم، وبقيمة إجمالية وصلت إلى 36.37 مليار جنيه، لتصبح العملية الأكبر من حيث القيمة الاسمية بالجنيه في تاريخ البورصة المصرية، فيما احتفظ بنك مصر بحصة تبلغ 55% من رأسمال بنك القاهرة، بما يضمن استمرار سيطرة الدولة على إدارته من خلال المساهم الرئيسي.
وخلال الاحتفالية، وصف مدبولي الطرح بأنه ترجمة عملية لتنفيذ وثيقة سياسة ملكية الدولة، وشهادة على جدية الحكومة في استكمال برنامج الطروحات الحكومية وتوسيع قاعدة ملكية الشركات. وقال إن العملية تأتي في ظل تشكيك سابق بشأن مدى التزام الحكومة بتنفيذ البرنامج، معتبرًا أن إتمامها يمثل خطوة مهمة في مسار الإصلاح الاقتصادي، ودليلًا على قدرة سوق المال المصرية على استيعاب طروحات كبيرة وجذب الاستثمارات المحلية والأجنبية.
وأشار رئيس الوزراء إلى أن القيمة السوقية الضمنية لبنك القاهرة تجاوزت 80 مليار جنيه، فيما بلغت قيمة الأسهم المطروحة نحو 36.37 مليار جنيه، معتبرًا أن هذه المؤشرات تعكس قوة المركز المالي للبنك ومتانة القطاع المصرفي المصري. وأكد استمرار الحكومة في تنفيذ برنامج الطروحات، بهدف رفع كفاءة الشركات وتعزيز قدرتها التنافسية وجذب مزيد من الاستثمارات الأجنبية، وتوسيع الشراكة مع القطاع الخاص.
وفي السياق نفسه، اعتبر رئيس الهيئة العامة للرقابة المالية إسلام عزام أن إدراج البنك يمثل محطة مهمة في مسار تعزيز كفاءة إدارة الأصول العامة وتوسيع قاعدة الملكية وجذب المستثمرين القادرين على تطوير الأصول، فضلًا عن زيادة رأس المال السوقي وتعميق سوق المال. وأوضح أن إجراءات الطرح تضمنت مراجعة الإفصاحات والبيانات الواردة في نشرة الاكتتاب، والجوانب المرتبطة بالقيمة العادلة للسهم، واستيفاء المتطلبات التنظيمية والقانونية اللازمة للقيد والتداول.
واستعرض عزام المؤشرات المالية للبنك، مشيرًا إلى أن إجمالي الأصول بلغ 533 مليار جنيه بنهاية 2025، فيما سجلت محفظة القروض 258 مليار جنيه، وودائع العملاء 401 مليار جنيه، وصافي الأرباح 16.1 مليار جنيه، بمعدل نمو سنوي بلغ 30%، بينما وصل معدل كفاية رأس المال إلى 22.06%، وهي مؤشرات استخدمها المسؤولون لتأكيد قوة المركز المالي للبنك وجاذبيته الاستثمارية.
وفي قراءة الهيئة لأثر العملية على سوق المال، أشار عزام إلى أن إدراج بنك القاهرة يضيف قيمة سوقية تقدر بنحو 80.8 مليار جنيه، بما يعادل قرابة 2.1% من القيمة السوقية للشركات المقيدة قبل الإدراج، فضلًا عن زيادة تنوع القطاعات الممثلة في البورصة وتعزيز قدرتها على جذب الاستثمارات. وأكد أن دور الهيئة لم يقتصر على استكمال إجراءات الطرح، بل شمل حماية حقوق المستثمرين وضمان الإفصاح والشفافية وتكافؤ الفرص، إلى جانب مراجعة الجوانب المتعلقة بالقيمة العادلة للسهم.
وعلى مستوى موقف البنك المركزي، قال المحافظ حسن عبد الله إن بدء تداول أسهم بنك القاهرة يعكس الثقة في الطرح وفي الجهاز المصرفي المصري، معتبرًا أن إتمام العملية يمثل تتويجًا لجهود استمرت لسنوات، شاركت فيها الدولة والبنك المركزي وإدارة بنك القاهرة. ووجّه الشكر إلى الجهات التي أسهمت في إنجاز الصفقة، وأشار إلى أن الفترة المقبلة قد تشهد مفاجآت تتعلق بطروحات جديدة، من دون الكشف عن تفاصيلها.
أما رئيس البورصة المصرية عمر رضوان، فاعتبر أن إدراج البنك يمثل مرحلة جديدة في مسيرة سوق المال، مشيرًا إلى أن الطرح جذب أكثر من نصف مليار دولار جرى تحويلها من الخارج، إلى جانب الطلب المحلي من المؤسسات والأفراد. ولفت إلى أن تغطية الشريحة العامة تجاوزت 27 مرة، مع تلقي طلبات شراء تخطت 9.28 مليار سهم، معتبرًا أن الإقبال يعكس ثقة المستثمرين في الاقتصاد المصري وقدرة السوق على استيعاب طروحات كبيرة. وتحدث عن خطط البورصة لتطوير أدوات مالية جديدة وجذب مزيد من المستثمرين الأفراد والمؤسسات وصناديق الاستثمار الإقليمية والدولية.
ومن بين الرسائل التي ركز عليها المسؤولون خلال الاحتفالية، مشاركة مؤسسات تمويل دولية في الطرح، وفي مقدمتها مؤسسة التمويل الدولية والبنك الأوروبي لإعادة الإعمار والتنمية، اللتين وقّعتا كمستثمرَين رئيسيين بحصة تصل إلى 15.74% من الطرح الخاص لكل منهما، باستثمارات بلغت نحو 200 مليون دولار وفق البيانات المعلنة عن الصفقة. واعتبر محافظ البنك المركزي أن مشاركة المؤسستين تعكس الثقة في القطاع المصرفي المصري، فيما استند رئيس البورصة إلى حجم الأموال المحولة من الخارج مؤشرًا على قدرة السوق المصرية على جذب استثمارات أجنبية.
ولم يقتصر المستثمرون الأجانب على المؤسستين؛ إذ كشفت نشرة الطرح، بحسب «إنتربرايز»، عن أربعة صناديق التزمت بما يصل إلى 256 مليون دولار: صندوق التحوط البريطاني «هيليكون» بنحو 100 مليون دولار، و«ريدويل» البريطانية بنحو 490.4 مليون سهم، و«سستينابل كابيتال» التي تتخذ من موريشيوس مقرًا بنحو 784.7 مليون سهم، و«الواحة للاستثمار» الإماراتية بنحو 395 مليون سهم. وقال الرئيس التنفيذي لبنك القاهرة حسين أباظة إن الطرح شهد مشاركة مؤسسات استثمارية أجنبية وإقليمية وخليجية، من دون أن يسميها، فيما بلغت تغطية الطرح الخاص نحو ست مرات، وارتفعت إلى 19.8 مرة بعد استبعاد طلبات المستثمرين الرئيسيين.
كيف تحرك السهم في أول جلسة؟
على صعيد التداولات، شهد السهم ارتفاعًا ملحوظًا في الدقائق الأولى من الجلسة، إذ صعد بنحو 4.7% ليصل إلى 5.55 جنيه، مقارنة بسعر الطرح البالغ 5.30 جنيه، قبل أن تتراجع مكاسبه مع استمرار التداولات. وبنهاية الجلسة، استقر السهم عند 5.31 جنيه، بارتفاع طفيف بلغ 0.19% فقط عن سعر الطرح.
وسجلت التداولات على السهم نحو 373.1 مليون سهم، بقيمة إجمالية قاربت ملياري جنيه، من خلال تنفيذ نحو 30.1 ألف عملية، لتصل القيمة السوقية للبنك إلى قرابة 81 مليار جنيه. وفي اليوم نفسه، كان المستثمرون الأجانب صافي بائعين في سوق الأسهم المصرية بنحو 138.2 مليون جنيه، ما يجعل الفارق بين الإقبال على الاكتتاب قبل الإدراج وأداء السهم بعد بدء تداوله جزءًا من قراءة الصفقة.
وكانت إدارة البورصة قد حددت سعر 5.30 جنيه سعرًا مرجعيًا لبدء التداول، وقررت مضاعفة الحدود السعرية المسموح بها للسهم خلال الجلسة الأولى لتصل إلى 40% صعودًا وهبوطًا، مع عدم تطبيق آليات الإيقاف المؤقت طوال الجلسة الأولى، لإتاحة المجال أمام قوى العرض والطلب لتحديد سعر توازني للسهم.
كذلك أعلنت فتح سوق الصفقات الخاصة (OPR) لمدة 30 يومًا، اعتبارًا من 2 نوفمبر وحتى الأول من ديسمبر 2026، في إطار آلية تستهدف حماية المستثمرين الأفراد الذين شاركوا في الطرح العام، وإتاحة فرصة للتعامل على الأسهم وفق الضوابط المعلنة من البورصة.
استند سعر 5.30 جنيه، وهو الحد الأعلى للنطاق السعري المعلن بين 4.82 و5.30 جنيه، إلى دراسة قيمة عادلة أعدتها «بيكر تيلي». وبهذا السعر، يساوي تقييم البنك نحو خمسة أمثال أرباحه في 2025، ونحو 1.24 مرة حقوق ملكيته البالغة 65.2 مليار جنيه في يونيو 2026، بحساب «زاوية ثالثة».
ويعني ذلك أن نصيب الحصة المبيعة من أرباح 2025 وحدها يبلغ نحو 7.2 مليار جنيه سنويًا، أي أن حصيلة البيع تعادل أرباح هذه الحصة خمس سنوات تقريبًا، بحساب «زاوية ثالثة». وتقصر المدة إلى أربع سنوات ونصف إذا تحقق ما أعلنه أباظة من استهداف رفع الأرباح إلى 18 مليار جنيه بنهاية 2026. وتسير نتائج النصف الأول في هذا الاتجاه: حقق البنك صافي ربح بلغ 8.6 مليار جنيه بنمو 15% عن الفترة نفسها من 2025، وارتفعت أصوله إلى 552.5 مليار جنيه، وودائع عملائه إلى 440.4 مليار جنيه، ومحفظة قروضه إلى 280.3 مليار جنيه.
ماذا يقول الخبراء عن الصفقة؟
تتباين تقديرات الخبراء بشأن الجدوى الاقتصادية من بيع 45% من أسهم بنك القاهرة، بين من يرى أن التخارج الجزئي من الأصول المملوكة للدولة لا يتعارض مع تحقيقها أرباحًا، إذا استند إلى تقييم اقتصادي واضح وخطة معلنة لاستخدام الحصيلة، ومن يعتبر بيع حصة في مؤسسة مصرفية رابحة تفريطًا في مصدر دخل مستمر، مقابل سيولة مؤقتة لا تعالج الاختلالات المالية والهيكلية للاقتصاد.
ويرى الخبير الاقتصادي الدكتور محمد فؤاد أن تحقيق بنك القاهرة أرباحًا لا يتعارض من حيث المبدأ مع قرار الدولة التخارج من جزء من ملكيتها فيه، شرط أن يستند القرار إلى تقييم اقتصادي يثبت أن العائد المتوقع من البيع يفوق العائد الذي يمكن تحقيقه من الاحتفاظ بالأصل.
ويشير فؤاد في حديثه إلى «زاوية ثالثة» إلى أن القضية الأساسية لا تتعلق بكون البنك رابحًا أو خاسرًا، وإنما بوجود خطة تنفيذية واضحة لسياسة ملكية الدولة، تحدد مبررات التخارج وتوقيته والقيمة المستهدفة منه، إلى جانب أوجه استخدام الحصيلة ومؤشرات قياس أثرها الاقتصادي والمالي.
ويلفت إلى أن الإصدار الثاني من وثيقة سياسة ملكية الدولة ينص على توجيه حصيلة التخارج لدعم استدامة المالية العامة وتمويل الاستثمارات ذات الأولوية الوطنية، ويربط هذه الحصيلة بخفض المديونية وتعزيز الاستثمارات الإنتاجية. لكنه يرى أن الوثيقة لا تقدم خطة تفصيلية لتوزيع عائدات التخارج، رغم إعلان الحكومة تنفيذ 19 صفقة خلال الفترة من 2022 إلى 2025، بحصيلة فعلية بلغت 5.86 مليار دولار، من دون توضيح تفصيلي لأوجه استخدام هذه الموارد.
لذلك يشدد فؤاد على ضرورة ربط طرح بنك القاهرة بخطة معلنة وقابلة للقياس، توضح مصير الحصيلة وأثرها المتوقع على الدين العام والاستثمار، بالتوازي مع الإفصاح عن نتائج الطروحات السابقة، معتبرًا أن نجاح برنامج التخارج لا يقاس بحجم الأموال المحصلة، وإنما بمدى مساهمتها في تحسين المركز المالي للدولة وتعزيز النمو الاقتصادي المستدام.
على الجانب الآخر، يتبنى الباحث الاقتصادي إلهامي الميرغني موقفًا معارضًا للطرح، معتبرًا أن بيع 45% من أسهم بنك القاهرة يمثل تخارجًا من أصل مصرفي وطني يحقق أرباحًا متزايدة، ويحرم الاقتصاد من جزء من عوائده المستقبلية.
ويستند الميرغني في موقفه إلى الطبيعة الخاصة للبنوك مقارنة بالشركات العاملة في القطاعات الأخرى، مشيرًا إلى أن بنك القاهرة تأسس في 8 مايو 1952، ويمتلك شبكة واسعة من الفروع وماكينات الصراف الآلي، فضلًا عن قاعدة أصول كبيرة ونشاط مصرفي ممتد. ووفقًا للأرقام التي يستشهد بها، تجاوزت أصول البنك 483 مليار جنيه بنهاية 2024، وارتفع صافي أرباحه من 12.4 مليار جنيه في 2024 إلى 16.1 مليار جنيه في 2025.
ويتساءل الميرغني في حديثه إلى «زاوية ثالثة» عن مبررات بيع حصة كبيرة من مؤسسة مصرفية رابحة، بدلًا من الاحتفاظ بها والاستفادة من تدفقاتها المالية السنوية، محذرًا من أن دخول مستثمرين أجانب في هيكل الملكية قد يؤدي إلى تحويل جزء من الأرباح إلى الخارج، بما يقلص العائد الذي كان يمكن أن تستفيد منه الدولة والاقتصاد المحلي.
وفيما يتعلق بتقييم الأسهم، يقول الميرغني إنه يفضل ترك مسألة تحديد مدى عدالة السعر لخبراء أسواق المال، لكنه يركز على ما يعتبره الخسارة المرتبطة بالتخارج من أصل منتج ومربح، وما يترتب عليه من انتقال جزء من عوائده المستقبلية إلى مساهمين جدد.
ويربط اعتراضه كذلك بالتاريخ الاقتصادي للقطاع المصرفي المصري، معتبرًا أن انتقال البنوك إلى الملكية العامة كان جزءًا من مسار بناء الاستقلال الاقتصادي وتوجيه الائتمان لتمويل مشروعات التنمية. ويرى أن التخارج الحالي يعيد فتح النقاش حول دور الدولة في القطاع المصرفي، وما إذا كان توفير السيولة من خلال بيع الأصول يتقدم على الحفاظ على مصادر الدخل المستمرة، خصوصًا في ظل استمرار اعتماد الحكومة على الاقتراض.
ويخلص الميرغني إلى أن حصيلة بيع الأسهم لن تمثل حلًا مستدامًا لأزمة الموارد المالية، وإنما ستوفر سيولة مؤقتة يمكن استهلاكها سريعًا، مقابل فقدان الدولة جزءًا من رأس مال البنك ونصيبه من الأرباح والتوزيعات المستقبلية.
في المقابل، يقدم حسام عيد محمود، خبير أسواق المال، قراءة مختلفة للصفقة، معتبرًا أنها تأتي ضمن برنامج الطروحات الحكومية ووثيقة سياسة ملكية الدولة، اللذين يستهدفان توسيع قاعدة الملكية وجذب استثمارات محلية وأجنبية وتعميق سوق المال المصرية.
ويرى عيد في حديثه إلى «زاوية ثالثة» أن التخارج الجزئي من الأصول المربحة يمكن أن يكون خيارًا اقتصاديًا مطروحًا، إذا كان يستهدف توفير سيولة فورية وتحسين كفاءة الإدارة وإعادة توجيه الموارد إلى أولويات تنموية أخرى، مشيرًا إلى أن احتفاظ بنك مصر بحصة 55% من رأسمال بنك القاهرة يعني استمرار سيطرة الدولة على البنك، وعدم انتقال ملكيته بالكامل إلى القطاع الخاص.
وفيما يتعلق بسعر البيع، يشير خبير أسواق المال إلى أن السعر النهائي البالغ 5.30 جنيه للسهم وضع القيمة السوقية للبنك عند نحو 80.8 مليار جنيه، لافتًا إلى أن التسعير استند إلى دراسة قيمة عادلة مستقلة، وأن تغطية الطرح بنحو ست مرات للشريحة الخاصة و27 مرة للشريحة العامة تعكس حجم الطلب الاستثماري على الأسهم.
لكنه يلفت إلى أن الإقبال على الاكتتاب لا يحسم وحده مدى عدالة التقييم، إذ تظل القيمة مرتبطة بتوقعات النمو المستقبلية والمخاطر الاقتصادية، فضلًا عن احتمالات اختلاف التقييمات الداخلية عن السعر الذي تقبله السوق.
وعن أثر دخول مستثمرين جدد، يرى عيد أن مشاركة مؤسسات دولية مثل البنك الأوروبي لإعادة الإعمار والتنمية ومؤسسة التمويل الدولية يمكن أن تسهم في تعزيز الحوكمة والشفافية والكفاءة التشغيلية، فضلًا عن نقل الخبرات ودعم تمويل القطاعات الإنتاجية.
ويضيف أن الدولة ستتخلى مقابل الصفقة عن جزء من الأرباح والتوزيعات المستقبلية المرتبطة بالحصة المبيعة، لكنها تحتفظ بالسيطرة على البنك من خلال بنك مصر، في مقابل تحقيق حصيلة فورية وتوسيع قاعدة الملكية وتنشيط سوق المال.
ويوضح أن حصيلة الطرح، البالغة نحو 36.37 مليار جنيه، تمثل موردًا ماليًا غير متكرر بطبيعته، ولا يمكن اعتبارها حلًا مستدامًا لأزمة الموارد المالية، مشددًا على أن الاستفادة الاقتصادية الحقيقية منها تتوقف على كفاءة توظيفها، واستكمال الإصلاحات الهيكلية وتنويع مصادر التمويل، بدلًا من الاعتماد المتكرر على بيع الأصول، وهو مسار تتبعته «زاوية ثالثة» في تقرير عن تحول أملاك الدولة إلى أداة لإدارة الدين.
هل تستفيد الدولة من بيع منظومة رابحة؟
تكتسب رحلة طرح بنك القاهرة أهمية اقتصادية إضافية عند مقارنتها بتطور مركزه المالي خلال السنوات التي ظلت فيها خطط البيع معلقة؛ فالبنك الذي قُيدت أسهمه مؤقتًا في البورصة عام 2017، ولم يبدأ التداول عليها إلا في نوفمبر 2026، شهد خلال هذه الفترة توسعًا كبيرًا في حجم أصوله وودائعه وقروضه، إلى جانب ارتفاع أرباحه، وهو ما يجعل السؤال عن كلفة التأجيل والعائد الذي حققته الدولة من الانتظار جزءًا أساسيًا من تقييم الصفقة.
فعند القيد المؤقت في 2017، بلغ إجمالي أصول البنك نحو 147.2 مليار جنيه، وفق البيانات المنشورة عن تطور مركزه المالي، قبل أن ترتفع إلى 183.4 مليار جنيه بنهاية 2019، ثم 205.3 مليار جنيه في 2020، و255.4 مليار جنيه في 2021، و322 مليار جنيه في 2022، و401.6 مليار جنيه في 2023، ثم 483 مليار جنيه في 2024، وصولًا إلى 533 مليار جنيه بنهاية 2025، و552.5 مليار جنيه بنهاية يونيو 2026، وفق النتائج المالية المعلنة للبنك.
وبذلك ارتفعت أصول البنك بنحو 262% بين 2017 ونهاية 2025، أي إلى أكثر من 3.6 أمثال قيمتها المسجلة عند القيد المؤقت، لكن هذه الزيادة لا يمكن التعامل معها باعتبارها نموًا حقيقيًا بالقيمة نفسها؛ إذ يجب وضعها في سياق التضخم وتراجع قيمة الجنيه والتغيرات التي شهدها سعر الصرف خلال الفترة، فضلًا عن التوسع الطبيعي في النشاط المصرفي وزيادة حجم الودائع والتمويلات.
ولم يقتصر التطور على حجم الأصول، بل امتد إلى الربحية؛ إذ ارتفع صافي أرباح البنك بعد الضرائب من نحو أربعة مليارات جنيه في 2019 إلى 16.1 مليار جنيه في 2025، أي ما يزيد على أربعة أمثال مستواها، وفق النتائج المعلنة عن العامين، فيما ارتفعت ودائع العملاء من 151 مليار جنيه بنهاية 2019 إلى 401 مليار جنيه في 2025، وزادت محفظة القروض من 76 مليار جنيه إلى 258 مليار جنيه.
فالدولة لم تكن تبيع بنكًا متعثرًا أو أصلًا فقد قدرته على تحقيق الأرباح، بل مؤسسة مصرفية توسع نشاطها وتحسنت نتائجها المالية. ويبقى السؤال قائمًا عما إذا كان تأجيل الطرح قد أتاح لها تعظيم قيمة الأصل قبل بيعه، أم أن سنوات الانتظار حرمتها من حصيلة كان يمكن توظيفها في استثمارات أو التزامات أخرى، خصوصًا مع تراجع القيمة الحقيقية للجنيه خلال تلك الفترة.
كيف نقرأ هذه الأرقام؟
تظهر أهمية المقارنة بصورة أكبر عند العودة إلى محاولة البيع الأولى عام 2008، حين عرض البنك الأهلي اليوناني، في مزاد على حصة 67% من بنك القاهرة، 2.025 مليار دولار تقييمًا للبنك كاملًا، أي نحو 1.4 مليار دولار للحصة المعروضة. وألغت الحكومة المزاد، وقال محمد بركات، رئيس مجلس إدارة بنكي القاهرة ومصر آنذاك، إن العروض لم تبلغ السعر الذي حددته لجنة التقييم، التي كانت تتوقع نحو 1.6 مليار دولار للحصة، أي ما يعادل نحو 2.4 مليار دولار للبنك كله.
وبحسب مذكرة بحثية لشركة بلتون نقلتها «إنتربرايز»، كان العرض اليوناني يقيّم البنك بنحو 4.1 مرة قيمته الدفترية، وتقدمت آنذاك عروض أخرى، من بينها عرض بنك المشرق بقيمة تقارب 1.3 مليار دولار، وتحالف البنك العربي الوطني ومجموعة البنك العربي بنحو 1.2 مليار دولار.
وعند مقارنة هذه الأرقام بالطرح الحالي، الذي وضع القيمة السوقية الإجمالية لبنك القاهرة عند نحو 80.8 مليار جنيه، أو نحو 1.46 مليار دولار بسعر صرف البنك المركزي يوم الطرح، تبدو القيمة الدولارية الحالية للبنك أقل بنحو 28% من العرض اليوناني الذي رُفض لأنه منخفض، وأقل بنحو 39% من تقدير لجنة التقييم في 2008، بالدولار الاسمي ومن دون احتساب تضخم الدولار نفسه خلال 18 عامًا، فيما تراجع مضاعف القيمة الدفترية من 4.1 مرة إلى نحو 1.24 مرة، بحساب «زاوية ثالثة».
وهنا تجدر الإشارة إلى أن العرض السابق كان للاستحواذ على حصة مسيطرة تبلغ 67%، بينما تمثل العملية الحالية طرح حصة أقلية تبلغ 45% مع احتفاظ بنك مصر بالأغلبية، كما تختلف ظروف السوق وأسعار الصرف ومؤشرات الربحية والقيمة الدفترية بين الفترتين، فضلًا عن أن عرض 2008 لم يتحول إلى صفقة منفذة.
أما محاولة 2020، فكانت تستهدف جمع نحو 500 مليون دولار من طرح حصة تتراوح بين 20% و30%، مع إمكانية رفع النسبة إلى 45%، بحسب تصريحات رئيس البنك آنذاك طارق فايد، وكان البنك يمتلك أصولًا بقيمة 183.4 مليار جنيه بنهاية 2019، بينما كان صافي أرباحه قد اقترب من أربعة مليارات جنيه. لكن انتشار جائحة كورونا واضطرابات الأسواق العالمية أوقفا العملية قبل تنفيذها.
وهنا تظهر مفارقة أخرى؛ فالحكومة كانت تستهدف في 2020 حصيلة دولارية تقارب 500 مليون دولار لحصة لا تتجاوز 30%، أي تقييمًا ضمنيًا للبنك بين 1.7 و2.5 مليار دولار، لكنها لم تنجح في إتمام الطرح آنذاك، قبل أن تعود بعد ست سنوات لبيع 45% من البنك مقابل 36.37 مليار جنيه، أي نحو 655 مليون دولار، بحساب «زاوية ثالثة».
ولم تكن جائحة كورونا آخر العقبات أمام طرح البنك؛ ففي 2022 عادت خطة البيع إلى التأجيل، مع اضطرابات الأسواق الناشئة وتداعيات الحرب الروسية الأوكرانية، وتراجع شهية المستثمرين تجاه الأصول المصرية. ومددت الهيئة العامة للرقابة المالية المهلة المحددة لاستكمال إجراءات الطرح حتى مارس 2023، لكن العملية لم تنفذ مجددًا.
وفي مارس 2025، اتجهت الحكومة إلى مسار مختلف، عبر التفاوض مع بنك الإمارات دبي الوطني للاستحواذ على حصة كبيرة من بنك القاهرة، بعدما حصل المصرف الإماراتي على موافقة البنك المركزي المصري لإجراء الفحص النافي للجهالة، تمهيدًا للاستحواذ المحتمل.
وتراوحت التقديرات المنشورة آنذاك لقيمة الصفقة بين مليار و1.5 مليار دولار، وفقًا لاختلاف المصادر والتسريبات المتعلقة بالمفاوضات. وفي مايو 2025، أفادت «المنصة» نقلًا عن مصدر حكومي بأن الحكومة تراجعت عن البيع المباشر بعد عدم تجاوز العروض المقدمة 1.5 مليار دولار، بينما كانت تستهدف الحصول على أكثر من ملياري دولار، واتجهت بدلًا من ذلك إلى إعادة إحياء خيار الطرح في البورصة.
وفي خضم تلك المفاوضات، تقدم عدد من المحامين بدعوى قضائية مستعجلة، في مارس 2025، أمام محكمة القضاء الإداري بمجلس الدولة، طالبوا فيها بوقف إجراءات البيع، واختصموا فيها الرئيس عبد الفتاح السيسي، ورئيس الوزراء مصطفى مدبولي، ومحافظ البنك المركزي حسن عبد الله.
وأكدت الدعوى حينها الأهمية الاستراتيجية لبنك القاهرة، مشيرة إلى تاريخه ودوره في دعم الاقتصاد الوطني وتمويل المشروعات التنموية، ما يجعل قرار بيعه «خبرًا مفجعًا» للمصريين، وحذرت من التداعيات السلبية المحتملة للصفقة على الأمن الاقتصادي القومي واستقلالية القطاع المصرفي، مطالبة بضمان الشفافية في إجراءات بيع المؤسسات المالية الكبرى وتحقيق المصلحة الوطنية العليا. ولم تعثر «زاوية ثالثة» على حكم منشور في الدعوى حتى نشر هذا التقرير.
أين تذهب الحصيلة؟
تضع رحلة بنك القاهرة بين محاولات البيع المتكررة والطرح الفعلي في البورصة مسألة إدارة الأصول العامة أمام اختبار يتجاوز نجاح عملية الاكتتاب. فالبنك الذي تعثر بيعه في 2008 بسبب خلاف على السعر، ثم تأجل طرحه في 2020 و2022، وتعثرت مفاوضات بيعه لمستثمر استراتيجي في 2025 بسبب اختلاف التقييمات، انتهى إلى بيع 45% من أسهمه مقابل 36.37 مليار جنيه، بتقييم دولاري أقل من كل العروض التي رفضتها الحكومة من قبل.
وخلال سنوات الانتظار، تضاعف حجم أصوله وارتفعت أرباحه، لكن الجنيه فقد جزءًا كبيرًا من قيمته، وتغيرت الظروف النقدية والاقتصادية التي تحدد القيمة الدولارية للأصول المصرية. ومن ثم، لا يكفي ارتفاع القيمة الاسمية للبنك دليلًا على أن الدولة حققت أفضل عائد ممكن، كما لا يكفي انخفاض التقييم الدولاري مقارنة بالعروض السابقة دليلًا قاطعًا على البيع بأقل من القيمة العادلة.
ولا يحدد أي إفصاح منشور كيف ستُستخدم الحصيلة التي آلت إلى بنك مصر: هل تبقى في ميزانيته، أم تنتقل إلى الخزانة العامة، أم تُحتسب ضمن مستهدف التخارج الحكومي الذي قدّرته «إنتربرايز» بنحو 1.5 مليار دولار للعام الجاري، لم يُجمع منه قرابة مليار دولار حتى الطرح.