Les informations circulant ces derniers jours sur une opération de vente de Banque du Caire à Emirates NBD ont suscité une vaste polémique. Les montants évoqués sont notamment jugés par des experts très inférieurs à la valeur de la troisième banque publique d’Égypte. Au cours des dernières années, le gouvernement avait reçu des offres d’entreprises étrangères dépassant le double du montant de l’opération actuelle avec les Émirats arabes unis, qui porteraient sur l’acquisition de 45 % des actions pour un montant compris entre 1 et 1,2 milliard de dollars.
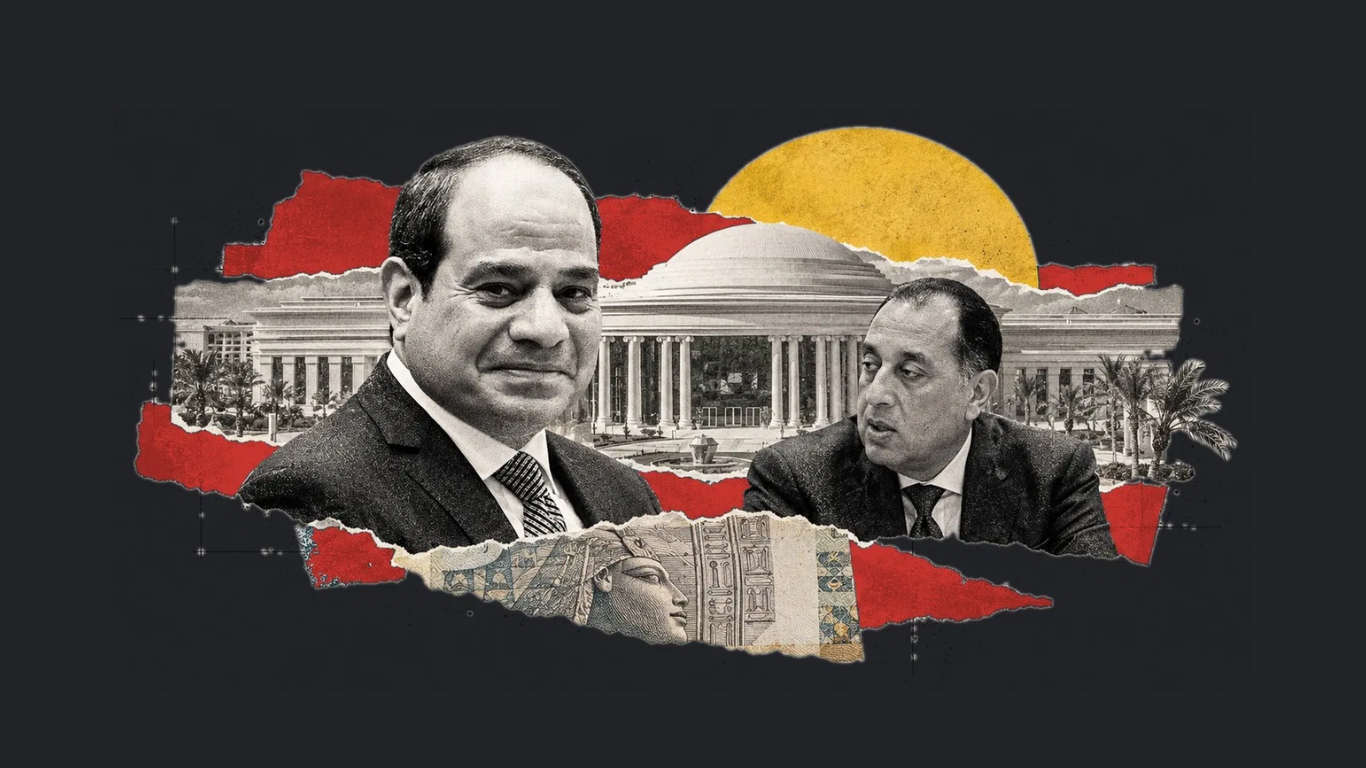
Parmi les premières réactions à cette opération, plusieurs avocats ont déposé, lundi dernier, un recours urgent devant le tribunal administratif du Conseil d’État, demandant la suspension de la procédure de vente. Le recours vise le président égyptien Abdel Fattah Al-Sissi, le Premier ministre Mostafa Madbouly et le gouverneur de la Banque centrale d’Égypte, Hassan Abdalla. La requête souligne l’importance stratégique de Banque du Caire, son histoire et son rôle central dans le soutien à l’économie nationale et le financement des projets de développement, qualifiant sa vente de « nouvelle accablante » pour les Égyptiens. Elle met en garde contre les conséquences potentiellement néfastes pour la sécurité économique nationale et l’indépendance du secteur bancaire, et réclame la transparence dans la vente des grandes institutions financières ainsi que la primauté de l’intérêt national.
Le gouvernement n’a officiellement annoncé aucun détail de l’opération. Mercredi, le Premier ministre s’est contenté de confirmer que deux banques figuraient dans le programme gouvernemental de cessions : United Bank et Banque du Caire. Cette dernière fait actuellement l’objet d’une évaluation par un conseiller spécialisé pour en déterminer la valeur. Cette déclaration intervient sous la pression du mécontentement populaire suscité par l’opération. Des informations divulguées laissent entendre que des négociations sont menées avec Emirates NBD pour l’acquisition de la participation de l’État, moyennant environ 1 à 2 milliards de dollars, dans un délai de 45 jours.
Les mêmes sources évoquent un plan de rechange si l’opération avec les Émirats n’aboutit pas : une introduction en Bourse de la banque, accompagnée de la désignation de conseillers pour en assurer la supervision financière. C’est l’option privilégiée par des observateurs interrogés par Zawia3. Mohamed Ramadan, chercheur en économie à l’Initiative égyptienne pour les droits personnels, estime ainsi que l’introduction des banques publiques en Bourse pourrait être appropriée. Ces banques disposent d’une clientèle nombreuse et fidèle et conservent des indicateurs financiers stables même en période de crise, ce qui les rend attrayantes pour les investisseurs. Une banque comme Commercial International Bank (CIB) représente à elle seule environ 20 à 25 % de l’indice EGX30, ce qui illustre le poids du secteur bancaire sur le marché.
Ramadan explique que l’arrivée de nouveaux investisseurs par la Bourse pourrait être plus bénéfique que des acquisitions directes, susceptibles d’entraîner un monopole ou une concentration excessive dans le secteur bancaire égyptien.
L’absence de transparence
Maha Abdel Nasser, députée du Parti social-démocrate égyptien, affirme à Zawia3 que le principal problème posé par la vente des banques publiques n’est pas le principe même de la vente, mais l’absence de transparence et de mécanismes d’évaluation clairs pour prendre cette décision. Elle déclare : « La question n’est pas de vendre ou non une banque. La vente en elle-même n’est pas un problème : des banques ont déjà été rachetées sans provoquer de crise. Le problème réside dans la méthode d’évaluation. Sur quelle base choisit-on les actifs à vendre ? Qui est responsable de leur évaluation ? Tout cela manque totalement de clarté. »
Elle s’interroge aussi sur le recours à un investisseur étranger plutôt qu’à une introduction des actions de la banque en Bourse pour attirer des capitaux : « Pourquoi ne pas passer par la Bourse si l’objectif est d’obtenir des recettes financières ? Pourquoi l’acquisition devrait-elle revenir uniquement à un acteur extérieur ? » Elle demande au gouvernement des explications complètes sur les mécanismes de vente et souligne le droit des citoyens à connaître le sort des actifs publics : « Il s’agit tout simplement de respecter le droit du citoyen à l’information. »
Quelques jours auparavant, Maha avait déposé à la Chambre des représentants une demande d’information sur cette affaire, dont nous avons obtenu une copie. Elle y réclamait la divulgation de tous les détails, rappelant que Banque du Caire avait réalisé un bénéfice net de 12,4 milliards de livres au cours de l’exercice 2024, en hausse de 86 % par rapport à 2023. Ses bénéfices pour le seul troisième trimestre atteignaient 8,6 milliards de livres, soit 90 % de plus que pendant la même période de l’année précédente. Ses revenus d’exploitation avaient également progressé de 56 %, témoignant de solides performances financières renforçant sa place sur le marché bancaire. Malgré ces résultats positifs, la députée s’interrogeait sur une décision de vente à un prix ne reflétant pas les performances réelles de la banque. Elle estimait que celle-ci pouvait générer en peu de temps l’équivalent du montant de l’opération, ce qui nécessitait de réexaminer sa pertinence économique.
Elle souligne que les précédentes ventes d’actifs publics à des investisseurs étrangers doivent être examinées attentivement avant toute décision similaire : certaines n’ont pas apporté à l’État les recettes escomptées et ont parfois eu des conséquences négatives à long terme. Elle insiste sur le droit du Parlement et du peuple égyptien à connaître les détails, les raisons et l’intérêt économique de l’opération. Pourquoi avoir privilégié la vente plutôt qu’une augmentation du capital de la banque par une introduction en Bourse ? Comment l’acheteur a-t-il été choisi et pourquoi ne pas avoir ouvert la possibilité à d’autres investisseurs ? Existe-t-il des garanties effectives que la banque continuera d’assumer son rôle national et de développement après sa vente ? Autant de questions qui restent sans réponse.
Un changement dans le système de privatisation
Le chercheur en économie Wael Gamal souligne que la vente de Banque du Caire n’est pas la première étape de la privatisation des banques publiques. L’Égypte a déjà connu des tentatives semblables, notamment la vente de Banque d’Alexandrie en 2006 et, plus récemment, la mise en vente de Banque du Caire, dans le cadre d’une orientation soutenue par le FMI et la Banque mondiale pour réduire la participation de l’État dans le secteur bancaire. Il constate toutefois un recul de la transparence et de la divulgation des informations par rapport aux tentatives antérieures : la vente se fait de gré à gré, sans enchères ni véritable concurrence, avec un seul investisseur, un fonds émirati, ce qui soulève des questions sur les mécanismes d’évaluation et de fixation du prix.
Gamal ajoute que les privatisations précédentes, malgré les critiques qu’elles ont suscitées, étaient soumises à des procédures juridiques claires. Aujourd’hui, les actifs publics sont transférés au fonds souverain, ce qui revient à contourner les mécanismes traditionnels de gouvernance et à placer les décisions directement entre les mains du pouvoir exécutif. Il considère cette démarche comme un recul en matière de divulgation d’informations et de contrôle des ventes d’actifs publics.
Le chercheur juge également le moment mal choisi : la dépréciation de la livre face au dollar réduit la valeur de l’opération lorsqu’elle est évaluée en devises. En outre, le secteur bancaire égyptien dégage de bons bénéfices grâce aux taux d’intérêt élevés, les banques investissant largement dans les instruments de dette publique à haut rendement. Vendre la banque maintenant revient donc à offrir des revenus futurs garantis à un investisseur étranger, plutôt qu’à en faire bénéficier l’État.
Banque du Caire a affiché de solides performances financières à la fin de 2024, ses bénéfices progressant de 86 % par rapport à l’année précédente. Dans un communiqué officiel publié en mars, elle a annoncé que son résultat avant impôts avait atteint 17,9 milliards de livres, en hausse de 64 % par rapport aux 11 milliards enregistrés en 2023. Son bénéfice net a atteint 12,4 milliards de livres, porté par l’amélioration de différents secteurs, notamment la banque de détail, la trésorerie, le crédit aux entreprises et les petites et moyennes entreprises. Les intérêts des prêts et revenus assimilés ont augmenté de 40 %, atteignant 68,7 milliards de livres fin 2024, tandis que le coût des dépôts et postes assimilés a progressé de 30 %. Cette évolution a contribué à une hausse de 58 % du revenu net d’intérêts, reflétant les résultats positifs de la banque à différents niveaux.
Gamal rappelle qu’autrefois, la privatisation bancaire était justifiée par le transfert de savoir-faire étranger et l’amélioration de la gestion. Cet argument n’est plus logique aujourd’hui, notamment parce que Banque du Caire a fait l’objet d’une restructuration complète ces dernières années. Sa vente ne serait donc qu’un moyen d’obtenir des liquidités en dollars, sans véritable bénéfice pour l’économie. Il affirme que des opérations antérieures, comme la vente d’Eastern Company et de sociétés d’engrais, ont montré que ces transactions ont souvent un effet négatif à long terme : les bénéfices sont transférés à l’étranger, ce qui épuise les devises au lieu de les renforcer.
Une opacité qui nourrit les inquiétudes
Karim Al-Omda, professeur d’économie politique, explique à Zawia3 que Banque du Caire suscite toujours la polémique lorsqu’elle est mise en vente, tant le processus est entouré d’opacité et de complexité. Au milieu des années 2000, précisément entre 2005 et 2006, la banque enregistrait des pertes. Le gouvernement avait alors décidé de la proposer à la vente, en évaluant 80 % de ses actions à environ 1,5 milliard de livres.
Al-Omda rappelle que Banque d’Alexandrie avait été vendue à la banque italienne Sanpaolo pour 1,6 milliard de dollars à la même époque. Plusieurs investisseurs, dont des banques internationales comme Morgan Stanley, avaient présenté des offres pour Banque du Caire, mais l’opération avait été brusquement annulée sans explication. Il ajoute : « Certaines informations indiquent que le maréchal Hussein Tantawi, ancien ministre de la Défense, s’opposait à la vente. Il considérait la banque comme un actif stratégique de l’État égyptien doté d’une large clientèle, ce qui faisait de sa cession une décision aux conséquences mal évaluées. »
Le professeur d’économie politique souligne que le gouvernement égyptien continue d’agir sous les directives du FMI, qui insiste sur la réduction du rôle de l’État dans l’économie et son retrait des institutions publiques, banques comprises. Il ajoute : « Quand on dit que Banque du Caire est vendue en dessous de sa valeur, il faut d’abord préciser comment son prix est évalué : selon ses bénéfices ? Son nombre de clients et le montant de ses dépôts ? Ou le nombre de ses agences en Égypte et à l’étranger ? » Il rappelle qu’elle possède 350 agences dans le pays, ce qui en fait un établissement bancaire puissant.
Al-Omda affirme que le prix évoqué pour le rachat de Banque du Caire par First Abu Dhabi Bank n’a pas encore été arrêté. La polémique sur le marché égyptien pourrait être destinée à faire pression sur les deux parties, le gouvernement et la banque émiratie, pour parvenir à un prix équilibré. Il poursuit : « Les Émirats sont la partie la plus intéressée par l’opération et semblent disposer de liquidités prêtes à être massivement investies sur le marché égyptien. Mais il ne fait aucun doute que ce type d’opération bancaire comporte généralement des aspects non divulgués. »
Il souligne que « Banque du Caire souffre d’un sureffectif, ce qui représente un défi pour tout nouvel investisseur : aucune banque privée ne peut la racheter sans prévoir un plan pour absorber un personnel aussi nombreux ». Toute institution financière internationale souhaite entrer sur le marché égyptien, en raison de l’importance de son secteur bancaire, explique-t-il. Mais la Banque centrale d’Égypte a durci ces dernières années les conditions d’octroi de licences aux nouvelles banques, imposant des exigences élevées en matière de capital et des normes strictes pour protéger les fonds des déposants, notamment après la crise bancaire de 2004.
Quelles questions après l’opération ?
Banque du Caire est la troisième banque égyptienne. Les Émirats cherchent à l’acquérir depuis 2022 dans le cadre d’une stratégie d’expansion sur le marché bancaire du pays. Elle dispose d’un solide réseau de 249 agences en Égypte, auquel s’ajoutent six agences dans les pays arabes et deux dans les pays africains du COMESA, ce qui renforce son importance régionale. Elle a fait l’objet de plusieurs tentatives de vente depuis son inscription au programme de privatisation adopté en 1997 par le gouvernement de Kamal Al-Ganzouri, sous la présidence du défunt Hosni Moubarak. Ce programme avait été interrompu par la crise économique qui avait emporté le gouvernement Al-Ganzouri en octobre 1999. Plus tard, le gouvernement d’Ahmed Nazif avait remis la privatisation au rang des choix stratégiques, en commençant par céder 80 % de Banque d’Alexandrie à l’italienne Sanpaolo en octobre 2006. Il avait ensuite autorisé la Société financière internationale à acquérir 9,75 % de la participation de la banque italienne, tandis que l’État ne conservait que 20 % de cette banque fondée en 1957.
Début 2008, le gouvernement a officiellement proposé Banque du Caire à la vente. Mais la crise financière mondiale a rapidement entravé l’opération, entraînant son annulation alors qu’elle avait atteint ses dernières étapes avec des investisseurs égyptiens et arabes, par crainte d’une baisse de la valeur de marché de la banque. Depuis le premier flottement de la livre égyptienne en 2016, le gouvernement a tenté de la vendre à huit reprises, avant de se rétracter au dernier moment en raison de l’instabilité économique.
Mohamed Ramadan rappelle que la banque devait être cotée en Bourse depuis 2016 dans le cadre du programme gouvernemental de cessions. L’idée remonte même à la période suivant 2008, après la vente de Banque d’Alexandrie et le rachat de certaines institutions financières par des investisseurs émiratis. Il souligne que le secteur bancaire égyptien a connu des vagues de fusions et d’acquisitions, notamment après les crises de grandes banques dans les années 1990 et au début des années 2000. Le nombre de banques en activité est ainsi tombé à 38 aujourd’hui, contre plus de 80 dans les années 1990 et plus de 100 à la fin des années 1970.
Ramadan estime aussi que les acquisitions émiraties soulèvent de nombreuses questions sur le degré de concentration du secteur bancaire, d’autant que les banques émiraties détiennent une part importante des dépôts du secteur privé. Bien que les banques publiques conservent la plus grande part des dépôts, la Banque nationale d’Égypte représentant à elle seule environ 60 % des dépôts du marché, une présence émiratie aussi forte pose la question de son influence future sur le marché financier égyptien.
Il ajoute : « La rentabilité élevée du secteur bancaire attire les investisseurs, mais elle accroît en même temps la pression sur la balance des paiements, en particulier lorsque les bénéfices sont transférés à l’étranger. De plus, la plupart de ces acquisitions concernent des actifs existants, et non de nouveaux investissements susceptibles de stimuler le marché ou d’élargir la base bancaire. Cela réduit l’effet positif attendu et nous oblige à reconsidérer les transferts de bénéfices à l’étranger et leurs conséquences à long terme sur l’économie égyptienne. »
L’opacité entourant la vente de Banque du Caire demeure l’un des principaux facteurs alimentant la polémique et l’inquiétude dans les milieux économiques et parmi la population égyptienne. Le gouvernement affirme que la vente s’inscrit dans son programme de cessions pour attirer les investissements et renforcer les réserves de change. Mais les questions persistent sur la transparence des procédures, les mécanismes d’évaluation et la pertinence économique de l’opération. Alors que les appels à davantage d’information et de responsabilité se multiplient, la question essentielle reste entière : cette vente est-elle une décision réfléchie servant les intérêts de l’État et des citoyens, ou simplement une mesure pour accroître les liquidités à court terme, sans tenir compte des effets à long terme sur le secteur bancaire et l’économie égyptienne dans son ensemble ?